नेपालका बैंकहरूमा पैसा थुप्रिएको छ। ऋणको ब्याजदर घटेर निकै तल झरेको छ। तैपनि उद्योगी–व्यवसायी अपेक्षा अनुसार ऋण लिन आइरहेका छैनन्।
बैंकमा लगानी गर्न पर्याप्त पैसा हुँदाहुँदै ऋण किन बढिरहेको छैन?
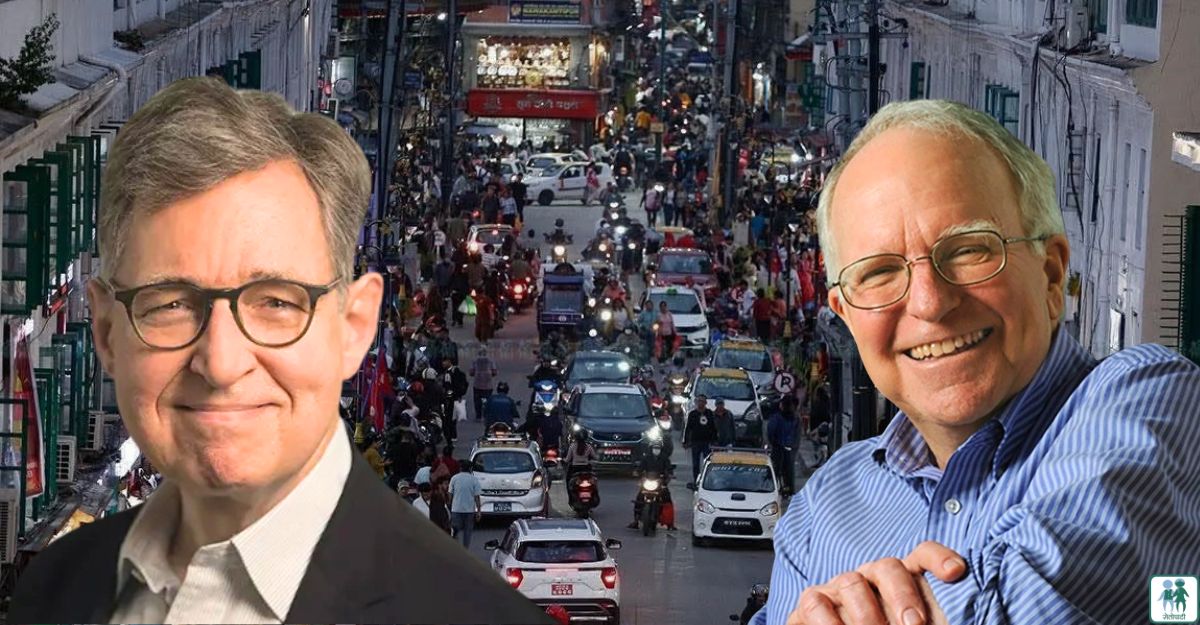
यही प्रश्न बुझ्न सघाउने अनुसन्धानका लागि दुई अमेरिकी अर्थशास्त्रीले यस वर्ष अर्थशास्त्रतर्फको नोबेल पुरस्कार पाएका छन्।
उनीहरूको अनुसन्धानले नेपालको अर्थतन्त्रमा देखिएको अहिलेको समस्या बुझ्न नयाँ दृष्टिकोण दिन्छ।
स्ट्यानफोर्ड विश्वविद्यालयका रोबर्ट ई हल र कोलम्बिया विश्वविद्यालयका माइकल वुडफोर्डलाई अर्थतन्त्रमा आउने उतारचढाव बुझ्न र त्यसलाई स्थिर राख्ने आर्थिक नीति विकास गर्न पुर्याएको योगदानका लागि नोबेल पुरस्कार दिने घोषणा गरिएको हो।
सामान्यतया ब्याजदर घटेपछि ऋण लिनेहरू बढ्छन् भन्ने अपेक्षा गरिन्छ। तर मानिसले ऋण लिने, खर्च गर्ने वा नयाँ व्यवसायमा लगानी गर्ने निर्णय आजको ब्याजदर हेरेर मात्र गर्दैनन्।
उनीहरू भविष्य पनि हेर्छन्।
आगामी दिनमा आम्दानी कस्तो होला? व्यापार–व्यवसाय चल्ला कि नचल्ला? बजारमा सामान बिक्ला कि नबिक्ला? देशको अर्थतन्त्र सुध्रिएला कि अझ बिग्रिएला?
यस्ता कुराले मानिसको खर्च गर्ने र लगानी गर्ने निर्णयमा असर गर्छन्।
हल र वुडफोर्डका अनुसन्धानले मानिसका यिनै निर्णय र समग्र अर्थतन्त्रबीचको सम्बन्ध बुझ्न महत्त्वपूर्ण योगदान गरेका छन्।
त्यसैले उनीहरूको अनुसन्धानले नेपालमा ब्याजदर सस्तो हुँदाहुँदै पनि ऋण किन अपेक्षा अनुसार बढिरहेको छैन भन्ने बुझ्न सघाउँछ।
नेपाल राष्ट्र बैंकले सार्वजनिक गरेको आर्थिक वर्ष २०८३/८४ को पहिलो महिनाको तथ्यांक अनुसार वाणिज्य बैंकहरूको औसत कर्जा ब्याजदर ६.४८ प्रतिशतमा झरेको छ। निजी क्षेत्रमा प्रवाह भएको कर्जा भने अघिल्लो वर्षको त्यसै अवधिको तुलनामा ७.१ प्रतिशत मात्र बढेको छ।
यो तथ्यांकले बैंकमा ऋण सस्तो भए पनि कर्जा विस्तार तीव्र गतिमा नभइरहेको देखाउँछ।
राष्ट्र बैंकको तथ्यांक अनुसार अहिले बैंकहरूमा लगानीयोग्य रकम १५ खर्ब ५१ अर्ब रूपैयाँभन्दा बढी छ। तर बैंकमा पैसा हुनु र त्यो पैसा ऋण लिएर लगानी गर्न व्यवसायी तयार हुनु फरक कुरा हुन्।
मानौं, कुनै व्यवसायीले आज सात प्रतिशतभन्दा कम ब्याजमा ऋण पाउन सक्छ। तर नयाँ उद्योग खोलेपछि सामान बिक्री हुन्छ भन्ने विश्वास छैन भने उसले किन ऋण लिने?
त्यस्तै, कुनै परिवारलाई घर बनाउन सस्तो ऋण उपलब्ध छ। तर अर्को वर्ष आफ्नो आम्दानी बढ्छ वा जागिर सुरक्षित रहन्छ भन्ने भरोसा छैन भने उसले किन ठूलो ऋण लिने?
यहीँबाट अर्थशास्त्रको एउटा महत्त्वपूर्ण प्रश्न उठ्छ।
अर्थतन्त्र चलायमान बनाउन पैसा सस्तो हुनु पर्याप्त हो? कि मानिसलाई भविष्य राम्रो हुन्छ भन्ने विश्वास पनि चाहिन्छ?
यस वर्षका नोबेल विजेता अर्थशास्त्रीद्वय हल र वुडफोर्डका अनुसन्धानले यही प्रश्नका विभिन्न पक्ष बुझ्न मद्दत गर्छन्।
अर्थशास्त्रमा किन आवश्यक भयो नयाँ सोच?
सन् १९३० को दशकमा विश्वले ठूलो आर्थिक मन्दी भोग्यो। उद्योगधन्दा बन्द भए। लाखौं मानिस बेरोजगार भए। बजारमा सामान किन्नेहरू घटे।
त्यही समय बेलायती अर्थशास्त्री जोन मेनार्ड केन्सले अर्थतन्त्रलाई मन्दीबाट बाहिर निकाल्ने उपायबारे प्रभावशाली विचार अघि सारे।
उनको भनाइ थियो — मानिसले खर्च गर्न छाडे र निजी क्षेत्रले लगानी घटायो भने सरकारले खर्च बढाएर आर्थिक गतिविधि चलायमान बनाउन सक्छ।
सरकारले सडक, पुल र अरू पूर्वाधार बनाउँदा रोजगारी सिर्जना हुन्छ। मानिसको हातमा पैसा पुग्छ। उनीहरूले सामान किन्छन्। व्यापार बढ्छ र उद्योगले फेरि उत्पादन बढाउन थाल्छन्।
केन्सको यो विचारले संसारभरका सरकार र केन्द्रीय बैंकले अपनाउने आर्थिक नीतिमा ठूलो प्रभाव पार्यो।
अर्थतन्त्र सुस्त हुँदा खर्च र लगानी बढाउने तथा अर्थतन्त्र धेरै तातेर मूल्यवृद्धि चर्किन थाले त्यसलाई नियन्त्रण गर्ने नीति प्रयोग हुन थाल्यो।
तर सन् १९७० को दशकमा विकसित देशहरू अनौठो आर्थिक समस्यामा फसे।
अन्तर्राष्ट्रिय बजारमा तेलको मूल्य ह्वात्तै बढ्यो। उद्योगहरूको उत्पादन लागत बढ्यो। आर्थिक वृद्धि सुस्तायो र बेरोजगारी बढ्यो।
सामान्यतया अर्थतन्त्र सुस्ताउँदा मूल्यवृद्धि पनि कम हुने अपेक्षा गरिन्थ्यो। तर त्यति बेला उल्टो भयो।
अर्थतन्त्र सुस्त थियो, बेरोजगारी बढिरहेको थियो, तैपनि सामानको मूल्य झन् बढिरहेको थियो।
अर्थशास्त्रमा यस्तो अवस्थालाई 'स्ट्यागफ्लेसन' भनिन्छ।
त्यति बेलासम्म चलनमा रहेका आर्थिक सिद्धान्त र मोडेलहरूले यो समस्या राम्ररी बुझाउन सकेनन्।
अर्थतन्त्र चलायमान बनाउन सरकारले खर्च बढाउँदा मूल्यवृद्धि झन् चर्किने समस्या देखियो।
रोयल स्विडिस एकेडेमी अफ साइन्सेसले सोमबार सार्वजनिक गरेको नोबेल पुरस्कारसम्बन्धी विज्ञप्तिमा पनि सन् १९७० दशकको त्यही संकटलाई अर्थशास्त्रमा नयाँ सोच आवश्यक पर्नुको ऐतिहासिक पृष्ठभूमिका रूपमा व्याख्या गरेको छ।
एकेडेमीका अनुसार त्यति बेला प्रचलित केन्सवादी आर्थिक मोडेलले बेरोजगारी घटाउन सकेन। बरू मूल्यवृद्धि नियन्त्रण गर्न कठिन भयो।
त्यसपछि अर्थशास्त्रीहरूले अर्थतन्त्रलाई बुझ्ने तरिकामै नयाँ प्रश्न उठाउन थाले।
देशको उत्पादन कति बढ्यो, मूल्यवृद्धि कति भयो, बेरोजगारी कति छ भन्ने तथ्यांक मात्र हेरेर अर्थतन्त्र बुझ्न सकिन्छ? कि ती तथ्यांकका पछाडि रहेका मानिसका निर्णय पनि बुझ्नुपर्छ?
मानिस किन खर्च गर्छन्? किन बचत गर्छन्? व्यवसायी किन लगानी गर्छन्? अनि किन कहिलेकाहीँ ब्याजदर सस्तो हुँदा पनि लगानी गर्न डराउँछन्?
रोबर्ट हल र माइकल वुडफोर्डले फरक–फरक समयमा गरेका अनुसन्धानले यस्तै प्रश्नको उत्तर खोज्न मद्दत गरे।
नोबेल समितिले उनीहरूलाई समग्र अर्थतन्त्र स्थिर राख्ने नीतिका लागि व्यक्ति र व्यवसायको व्यवहारमा आधारित सिद्धान्त विकास गरेको भन्दै सम्मान गरेको छ।
यसको सरल अर्थ हो — देशको अर्थतन्त्र बुझ्न बैंकमा कति पैसा छ वा उद्योगले कति उत्पादन गरे भन्ने मात्र हेरेर पुग्दैन। मानिस किन खर्च गरिरहेका छन् वा किन खर्च गर्न हिचकिचाइरहेका छन् भन्ने पनि बुझ्नुपर्छ।
रोबर्ट हल : मानिसले आजको आम्दानी मात्रै हेरेर खर्च गर्दैनन्
रोबर्ट हल सन् १९४३ मा अमेरिकाको क्यालिफोर्नियास्थित पालो अल्टोमा जन्मिएका हुन्।
उनले सन् १९६७ मा म्यासाचुसेट्स इन्स्टिच्युट अफ टेक्नोलोजी (एमआईटी) बाट विद्यावारिधि गरे।
स्ट्यानफोर्ड विश्वविद्यालयमा लामो समय अध्यापन र अनुसन्धान गरेका हलले मानिसको खर्च गर्ने बानी, रोजगारी र अर्थतन्त्रमा आउने उतारचढावबारे महत्त्वपूर्ण अध्ययन गरेका छन्।
उनको एउटा चर्चित शोधपत्र सन् १९७८ मा 'जर्नल अफ पोलिटिकल इकोनोमी' मा प्रकाशित भएको थियो।
त्यसको शीर्षक थियो— 'स्टोकास्टिक इम्प्लिकेसन्स अफ द लाइफ साइकल–पर्मानेन्ट इन्कम हाइपोथेसिस : थ्योरी एन्ड एभिडेन्स'।
यस अध्ययनमा हलले मानिसले खर्च गर्ने निर्णय कसरी गर्छन् भन्ने विषयको अनुसन्धान गरेका थिए।
मानौं, कुनै व्यक्तिले महिनामा ५० हजार रूपैयाँ कमाउँछ।
उसले महिनाभरि कति खर्च गर्ने भन्ने निर्णय यही ५० हजार रूपैयाँका आधारमा मात्र गर्छ कि अरू कुरा पनि सोच्छ?
हलको अनुसन्धानले मानिसले आजको आम्दानी मात्रै नहेर्ने देखाउँछ। उसले भविष्यमा आफ्नो आम्दानी कस्तो रहला भन्ने पनि अनुमान गर्छ।
जस्तै, कसैको जागिर स्थायी छ र आगामी वर्षहरूमा पनि नियमित आम्दानी हुने विश्वास छ भने उसले अहिले केही ठूलो खर्च गर्ने आँट गर्न सक्छ।
तर आज राम्रो कमाइ भए पनि भोलि जागिर गुम्ने डर छ भने उसले खर्च घटाएर पैसा बचाउन सक्छ।
अर्थात्, मानिसको खर्च गर्ने बानी बुझ्न अहिले उसको खल्तीमा कति पैसा छ भन्ने मात्र होइन, भविष्यमा कति कमाउने अपेक्षा छ भन्ने पनि हेर्नुपर्छ।
हलले सन् १९७८ को आफ्नो अनुसन्धानमा यो विचारलाई थप अघि बढाए।
भविष्य यस्तो होला भन्ने अनुमानका आधारमा पनि मानिसको अहिलेको खर्च निर्धारण हुन्छ भन्ने तर्क उनले अघि सारे।
यसलाई एउटा उदाहरणबाट बुझौं।
मानौं, कुनै कर्मचारीलाई तीन महिनापछि तलब बढ्ने निश्चित जानकारी आजै प्राप्त भयो। उसले त्यो जानकारी पाएपछि अहिले नै आफ्नो खर्च र बचतको योजना बदल्न सक्छ।
तीन महिनापछि तलब बढ्दा त्यो उसका लागि नयाँ खबर हुँदैन। किनभने, उसले तलब बढ्ने कुरा पहिले नै थाहा पाइसकेको हुन्छ।
तर अचानक जागिर गुम्यो वा सोच्दै नसोचेको नयाँ आम्दानीको अवसर आयो भने परिस्थिति फरक हुन्छ।
यस्तो नयाँ जानकारीले ऊ आफ्नो खर्च गर्ने निर्णय बदल्न सक्छ।
हलको अनुसन्धानको एउटा महत्त्वपूर्ण निष्कर्ष यही हो — मानिसले पहिल्यै थाहा पाइसकेको जानकारीभन्दा नसोचेको नयाँ जानकारीले उसको खर्च गर्ने निर्णयमा परिवर्तन ल्याउन सक्छ।
यसले सरकारको आर्थिक नीतिबारे पनि महत्त्वपूर्ण प्रश्न उठायो।
मानिसलाई आज केही पैसा दिँदैमा उसले खर्च बढाउँछ? कि उसले त्यो पैसा एक पटक मात्र पाएको हो वा भविष्यमा पनि नियमित आउँछ भन्ने कुराले फरक पार्छ?
हलको अनुसन्धानले भन्छ — मानिसले भविष्यको आम्दानीलाई कसरी हेर्छ भन्ने कुरा पनि उसले आज गर्ने खर्चमा महत्त्वपूर्ण हुन्छ।
कुनै व्यक्तिले आज एक पटक मात्र थप आम्दानी गरेको छ भने उसले सबै पैसा खर्च नगरी केही बचत गर्न सक्छ। तर आगामी वर्षहरूमा पनि आम्दानी बढिरहन्छ भन्ने भरोसा भए उसले खर्च गर्ने योजना नै बदल्न सक्छ।
यो सिद्धान्तले मानिसका सबै व्यवहार भने बुझाउँदैन। किनभने, सबैको आर्थिक अवस्था उस्तै हुँदैन।
कम आम्दानी भएको परिवारले भविष्यमा राम्रो कमाइ होला भन्ने आशा गरे पनि आज हातमा पैसा छैन भने चाहेजति खर्च गर्न सक्दैन।
त्यस्तै, सबै मानिसले आवश्यक पर्दा बैंकबाट सजिलै ऋण पाउँदैनन्। मानिसले भविष्यबारे सधैं सही अनुमान गर्छन् भन्ने पनि हुँदैन।
अब यही कुरा नेपालको अहिलेको अवस्थामा जोडेर हेरौं।
कुनै परिवारको आम्दानी अहिले राम्रै छ। तर भोलि जागिर रहन्छ कि रहँदैन भन्ने चिन्ता छ। यस्तो परिवारले बैंकमा घर वा गाडी किन्न सस्तो ऋण पाइन्छ भन्दैमा तुरून्तै ऋण लिँदैन। किनभने, ऋण लिएपछि वर्षौंसम्म किस्ता तिर्नुपर्छ।
भोलिको आम्दानी निश्चित छैन भने आज सस्तो ब्याजमा ऋण लिनु पनि जोखिमपूर्ण हुन सक्छ।
व्यवसायीको हकमा पनि यही कुरा लागू हुन्छ।
बैंकले ब्याजदर घटाएको छ भन्दैमा कुनै व्यवसायीले नयाँ उद्योग खोलिहाल्दैन।
नयाँ उद्योग खोल्दा उत्पादन हुने सामान बजारमा बिक्छ कि बिक्दैन? ग्राहक बढ्छन् कि घट्छन्? लगानी गरेको पैसा फिर्ता आउँछ कि आउँदैन?
उसले पहिले यिनै कुरा सोच्छ।
भविष्यमा व्यापार बढ्ने र लगानीबाट नाफा हुने सम्भावना देखेपछि मात्र ऋण लिएर व्यवसाय विस्तार गर्ने आँट गर्न सक्छ।
यस अर्थमा बैंकको ब्याजदर मात्र होइन, व्यवसायीको भविष्यप्रतिको विश्वास पनि लगानीको निर्णयमा महत्त्वपूर्ण हुन्छ।
माइकल वुडफोर्ड : केन्द्रीय बैंकले भविष्यबारे के भन्छ भन्ने पनि महत्त्वपूर्ण हुन्छ
माइकल वुडफोर्ड सन् १९५५ मा अमेरिकाको म्यासाचुसेट्स राज्यको चिकोपीमा जन्मिएका हुन्।
उनले सन् १९८३ मा एमआइटीबाट विद्यावारिधि गरे।
कोलम्बिया विश्वविद्यालयमा प्राध्यापन गर्दै आएका वुडफोर्ड आधुनिक मौद्रिक अर्थशास्त्रका प्रभावशाली अनुसन्धानकर्तामध्ये पर्छन्।
उनको चर्चित पुस्तक 'इन्ट्रेस्ट एन्ड प्राइसेस : फाउन्डेसन्स अफ अ थ्योरी अफ मनिटरी पोलिसी' सन् २००३ मा प्रिन्सटन युनिभर्सिटी प्रेसबाट प्रकाशित भएको थियो।
यस पुस्तकमा वुडफोर्डले एउटा महत्त्वपूर्ण प्रश्नको उत्तर खोजेका छन्।
आधुनिक अर्थतन्त्रमा केन्द्रीय बैंकले ब्याजदर र अन्य मौद्रिक नीतिमार्फत मूल्यवृद्धि कसरी नियन्त्रणमा राख्न सक्छ?
वुडफोर्डको अनुसन्धानमा ब्याजदरले महत्त्वपूर्ण स्थान पाउँछ। तर उनले आजको ब्याजदरभन्दा अगाडि बढेर अर्को पक्ष पनि हेरे।
त्यो हो — मानिस र व्यवसायीले भविष्यमा ब्याजदर तथा आर्थिक नीति कस्तो होला भनेर बनाउने अनुमान।
उनका अनुसार केन्द्रीय बैंकले आज ब्याजदर कति तोक्यो भन्ने मात्र महत्त्वपूर्ण हुँदैन। आगामी दिनमा उसले के गर्छ भन्नेबारे मानिसमा कस्तो विश्वास छ, त्यसले पनि अर्थतन्त्रमा असर गर्छ।
मानौं, कुनै देशको अर्थतन्त्र सुस्ताएको छ। केन्द्रीय बैंकले उद्योगी–व्यवसायीलाई ऋण लिएर लगानी गर्न प्रोत्साहन गर्ने उद्देश्यले ब्याजदर घटाएको छ। तर व्यवसायीहरूलाई केही महिनापछि ब्याजदर फेरि ह्वात्तै बढ्न सक्छ भन्ने डर छ।
यस्तो अवस्थामा उनीहरूले आज सस्तो ऋण पाइन्छ भन्दैमा नयाँ उद्योगमा ठूलो लगानी नगर्न सक्छन्।
किनभने, उद्योगमा गरेको लगानीबाट नाफा कमाउन वर्षौं लाग्न सक्छ। ऋणको लागत भविष्यमा बढ्यो भने त्यो लगानी महँगो पर्न सक्छ।
तर केन्द्रीय बैंकले आगामी दिनको आफ्नो नीतिबारे स्पष्ट र भरपर्दो जानकारी दियो भने परिस्थिति फरक हुन सक्छ।
बजारले केन्द्रीय बैंकको भनाइमा विश्वास गर्यो भने व्यवसायीहरूले भविष्यको ब्याजदरसमेत हिसाब गरेर लगानीको निर्णय गर्न सक्छन्।
वुडफोर्डको अनुसन्धानसँग जोडिएको यही विचारलाई आधुनिक मौद्रिक नीतिमा 'फरवार्ड गाइडेन्स' अर्थात् भविष्यको नीतिबारे अग्रिम जानकारी दिने अभ्याससँग सम्बन्धित मानिन्छ।
यो विषय सन् २००८ को विश्वव्यापी वित्तीय संकटपछि अझ चर्चामा आयो।
त्यति बेला अमेरिका लगायत कतिपय विकसित अर्थतन्त्रमा ब्याजदर लगभग शून्यमा झरेको थियो।
केन्द्रीय बैंकहरूले अर्थतन्त्र चलायमान बनाउन ब्याजदर घटाउने उपाय प्रयोग गरिसकेका थिए। तर ब्याजदर थप घटाउने ठाउँ धेरै बाँकी थिएन।
त्यसपछि उनीहरूले अर्को उपाय अपनाए।
भविष्यमा ब्याजदर कस्तो रहनेछ भन्नेबारे बजारलाई संकेत दिन थाले।
यसबाट व्यवसायी र सर्वसाधारणलाई भविष्यको आर्थिक अवस्थाबारे केही भरोसा दिलाउने प्रयास गरियो।
वुडफोर्डले विकास गरेको सैद्धान्तिक ढाँचाले यस्तो नीतिले मानिसको खर्च गर्ने र लगानी गर्ने निर्णयमा कसरी प्रभाव पार्न सक्छ भन्ने बुझ्न सघायो।
तर केन्द्रीय बैंकले भविष्यबारे केही भन्यो भन्दैमा सबैले पत्याइहाल्छन् भन्ने हुँदैन।
उसको भनाइ विश्वसनीय पनि हुनुपर्छ।
पहिले गरेका प्रतिबद्धता पूरा गरेको इतिहास छ भने बजारले उसको नयाँ भनाइलाई पनि विश्वास गर्ने सम्भावना बढी हुन्छ।
त्यस्तै, बजारमा ऋण उपलब्ध हुनुपर्छ। बैंकहरू ऋण दिन तयार हुनुपर्छ। मानिस र व्यवसायीसँग खर्च तथा लगानी गर्ने आर्थिक क्षमता पनि हुनुपर्छ।
यिनै कारणले वुडफोर्डको अनुसन्धान नेपालको अहिलेको अवस्थाका लागि पनि सान्दर्भिक छ।
नेपाल राष्ट्र बैंकले ब्याजदर घटाउन सघाउने नीति अपनाउनु मात्रै पर्याप्त हुन्छ? कि व्यवसायीहरूले आगामी वर्षको बजार, मूल्यवृद्धि, बैंकको ब्याजदर र सरकारी नीतिबारे के सोचिरहेका छन् भन्ने पनि बुझ्नुपर्छ?
वुडफोर्डको अनुसन्धानले दोस्रो पक्षलाई बेवास्ता गर्न नहुने देखाउँछ।
अर्थतन्त्रलाई मानिसका निर्णयबाट बुझ्ने नयाँ आधार
रोबर्ट हल र माइकल वुडफोर्डले एउटै विषयमा अनुसन्धान गरेका होइनन्।
उनीहरूले काम गरेको समय, अनुसन्धानको विषय र प्रयोग गरेका विधि पनि फरक छन्।
हलको एउटा प्रमुख योगदान मानिसले भविष्यको आम्दानीबारे गर्ने अनुमानले आजको खर्चलाई कसरी असर गर्छ भन्ने अनुसन्धान हो।
वुडफोर्डले भने केन्द्रीय बैंकको नीति, ब्याजदर, मूल्यवृद्धि र भविष्यमा गरिने अपेक्षाबीच सम्बन्ध बुझाउने सैद्धान्तिक आधार विकास गरे।
तर उनीहरूको अनुसन्धानमा एउटा महत्त्वपूर्ण समानता छ।
दुवैले अर्थतन्त्र बुझ्न मानिस र व्यवसायीले गर्ने निर्णयलाई महत्त्व दिएका छन्।
देशभरि मानिसले कति खर्च गरे, उद्योगले कति उत्पादन गरे वा मूल्यवृद्धि कति भयो भन्ने तथ्यांक आफैमा महत्त्वपूर्ण छन्। तर ती तथ्यांक किन बढे वा किन घटे भन्ने बुझ्न मानिसले के सोचेर आर्थिक निर्णय गरे भन्ने पनि थाहा पाउनुपर्छ।
रोयल स्विडिस एकेडेमी अफ साइन्सेसले सोमबार सार्वजनिक गरेको विज्ञप्तिमा पनि यो पक्षलाई महत्त्व दिएको छ।
एकेडेमीका अनुसार पहिलेका धेरै आर्थिक मोडेलमा उत्पादन, मूल्यवृद्धि र उपभोगका तथ्यांकबीचको सम्बन्ध हेरेर अर्थतन्त्र बुझ्ने प्रयास गरिन्थ्यो। हल र वुडफोर्डका नयाँ मोडेलले भने मानिस र व्यवसायीका निर्णयलाई अर्थतन्त्रको ठूलो चित्रसँग जोडे।
तर यो मोडेलका आफ्नै सीमा पनि छन्।
मानिसले सधैं भविष्यबारे सही अनुमान गर्छन् वा ब्याजदर परिवर्तन हुँदा सबैले उस्तै प्रतिक्रिया दिन्छन् भन्ने मान्यता वास्तविक जीवनमा मिल्नैपर्छ भन्ने हुँदैन।
त्यसैले अर्थशास्त्रीहरूले पछिल्ला वर्षहरूमा मानिसको आम्दानी, ऋण पाउने क्षमता र आर्थिक अवस्थाबीचका भिन्नतालाई पनि मोडेलमा समेट्ने प्रयास गरिरहेका छन्।
नेपालको अर्थतन्त्रमा फर्किँदा
अब फेरि नेपालको सुरूआती प्रश्नमा फर्कौं।
बैंकमा पैसा प्रशस्त छ। ऋणको ब्याजदर निकै तल झरेको छ। तैपनि निजी क्षेत्रमा अपेक्षा अनुसार ऋण बढिरहेको छैन।
हल र वुडफोर्डका अनुसन्धानले नेपालको यो अवस्थाबारे के बुझाउँछन्?
पहिलो कुरा, ब्याजदर घट्दैमा मानिसको भविष्यप्रतिको विश्वास पनि बढ्छ भन्ने हुँदैन।
कुनै उद्योगीलाई आगामी वर्ष आफ्नो उत्पादनको बजार बढ्छ भन्ने विश्वास छैन भने कम ब्याजमा ऋण पाए पनि उसले लगानी नगर्न सक्छ।
दोस्रो कुरा, ऋण कति सस्तो छ भन्नेभन्दा ऋण लिएर गरेको लगानीबाट कति आम्दानी हुन्छ भन्ने कुरा व्यवसायीका लागि बढी महत्त्वपूर्ण हुन सक्छ।
मानौं, कुनै उद्योगीले नयाँ मेसिन किन्न चाहेको छ। बैंकले सस्तो ब्याजमा ऋण दिने प्रस्ताव गरेको छ। तर मेसिन थपेपछि उत्पादन बढे पनि त्यो उत्पादन बिक्री हुने निश्चित छैन।
यस्तो अवस्थामा सस्तो ब्याजदर मात्र नयाँ मेसिन किन्ने पर्याप्त कारण बन्दैन।
तेस्रो कुरा, बैंकमा पैसा हुनु र त्यो पैसा सजिलै ऋणका रूपमा बजारमा पुग्नु एउटै कुरा होइन।
बैंकहरूले ऋण दिन चाहेका छन् कि छैनन् भन्ने पनि हेर्नुपर्छ।
पछिल्ला वर्षहरूमा नेपालका बैंकहरूमा खराब कर्जाको समस्या बढेको छ।
विश्व बैंकले अक्टोबर ६ मा सार्वजनिक गरेको 'नेपाल डेभलपमेन्ट अपडेट' प्रतिवेदन अनुसार सन् २०२६ को जुलाई मध्यसम्म नेपालका बैंक तथा वित्तीय संस्थामा निष्क्रिय कर्जाको अनुपात ५.७ प्रतिशत पुगेको थियो।
यो अनुपात त्यति बेलासम्मकै उच्च हो।
निष्क्रिय कर्जा भनेको तोकिएको अवधिसम्म साँवा वा ब्याज भुक्तानी नभएको कर्जा हो। यस्तो कर्जा बढेपछि बैंकहरूले भविष्यमा हुन सक्ने नोक्सानीका लागि थप पैसा छुट्याउनुपर्छ।
यसले बैंकको नाफामा असर गर्छ। नयाँ ऋण दिँदा पनि बैंकहरू बढी सतर्क हुन सक्छन्।
त्यसैले बैंकमा पर्याप्त पैसा छ भन्दैमा ऋण लिन चाहने सबैले सहजै ऋण पाउँछन् भन्ने हुँदैन।
यसको अर्थ नेपालको कमजोर कर्जा विस्तारलाई व्यवसायीहरूमा भविष्यप्रति विश्वास घटेको कारणका रूपमा मात्र व्याख्या गर्न मिल्दैन।
बजारमा सामानको माग कमजोर हुनु, खराब कर्जा बढ्नु, बैंकहरूले नयाँ ऋण दिन जोखिम देख्नु र लगानीको वातावरण राम्रो नहुनु पनि यसका सम्भावित कारण हुन्।
यसमाथि नेपालको समग्र अर्थतन्त्रको अवस्था पनि चुनौतीपूर्ण छ।
विश्व बैंकले चालु आर्थिक वर्ष २०२६/२७ मा नेपालको आर्थिक वृद्धिदर ३.७ प्रतिशतमा सीमित हुन सक्ने अनुमान गरेको छ।
उसले भदौ १० गते आएको भोटेकोशी-त्रिशूलीको विनाशकारी बाढीले ऊर्जा, यातायात, व्यापार र पर्यटन क्षेत्रमा पुर्याएको क्षतिलाई आर्थिक वृद्धि सुस्ताउने एउटा प्रमुख कारण मानेको छ।
अर्थतन्त्रको भविष्य अनिश्चित देखिएका बेला व्यवसायीले नयाँ लगानी गर्दा थप सतर्कता अपनाउनु स्वाभाविक हो।
तर नेपालमा व्यवसायीहरू किन ऋण लिन हिचकिचाइरहेका छन् भन्ने ठोस निष्कर्षमा पुग्न उनीहरूको वास्तविक अवस्था र ऋणको मागबारे थप अध्ययन आवश्यक हुन्छ।
हल र वुडफोर्डको अनुसन्धानले नेपालको अहिलेको समस्याको एउटै कारण बताउँदैन।
बरू उनीहरूको अनुसन्धानले बैंकमा पैसा उपलब्ध हुनु र त्यो पैसा अर्थतन्त्रमा लगानी हुनुबीच अरू धेरै कुरा जोडिएका हुन्छन् भन्ने बुझ्न सघाउँछ।
त्यसमध्ये एउटा महत्त्वपूर्ण पक्ष हो — मानिस र व्यवसायीको भविष्यप्रतिको विश्वास।
अब सस्तो ऋण मात्र पर्याप्त हुन्छ?
नेपालको अहिलेको अवस्थाले आर्थिक नीतिबारे पुरानो प्रश्न फेरि उठाएको छ।
अर्थतन्त्र सुस्ताउँदा केन्द्रीय बैंकले ब्याजदर घटाउन सक्छ। बैंकहरूमा लगानीयोग्य पैसा बढाउन सक्छ। ऋण लिन प्रोत्साहन गर्ने नीति ल्याउन सक्छ।
तर यति गर्दैमा अर्थतन्त्र चलायमान भइहाल्छ भन्ने हुँदैन।
त्यसका लागि मानिसले खर्च गर्नुपर्छ। व्यवसायीले नयाँ लगानी गर्नुपर्छ। उद्योगले उत्पादन बढाउनुपर्छ।
मानिसले खर्च गर्ने र व्यवसायीले लगानी गर्ने निर्णय भने ब्याजदरमा मात्रै निर्भर हुँदैन।
आम्दानी कस्तो छ? बजारमा माग छ कि छैन? लगानी गर्दा नाफा हुन्छ कि हुँदैन? भविष्यमा आर्थिक अवस्था सुध्रिन्छ कि बिग्रिन्छ?
यस्ता प्रश्नको उत्तरले उनीहरूको निर्णयमा ठूलो असर गर्छ।
हल र वुडफोर्डले यिनै निर्णयको महत्त्व बुझाउने अनुसन्धान गरेका हुन्।
तर यसको अर्थ नेपालको अहिलेको आर्थिक समस्याको समाधान उनीहरूको अनुसन्धानमा तयारी अवस्थामा भेटिन्छ भन्ने होइन।
नेपालमा ऋणको माग नै कम भएको हो कि बैंकहरूले ऋण दिन पनि हिचकिचाइरहेका छन्?
व्यवसायीहरू नयाँ उद्योग खोल्न वा पुरानो व्यवसाय विस्तार गर्न किन डराइरहेका छन्?
राष्ट्र बैंकले अपनाएको नीति बैंकहरूबाट वास्तविक अर्थतन्त्रसम्म पुग्न कहाँ अवरोध भइरहेको छ?
यी प्रश्नको उत्तर खोज्न नेपालको आफ्नै आर्थिक अवस्थाको अध्ययन गर्नुपर्छ।
त्यसका लागि बैंकमा कति पैसा छ र ब्याजदर कति घट्यो भन्ने तथ्यांक मात्र पर्याप्त हुँदैन। व्यवसायीहरू किन लगानी गर्न तयार छैनन् र सर्वसाधारण किन ठूलो खर्च गर्न हिचकिचाइरहेका छन् भन्ने पनि बुझ्नुपर्छ।
यस वर्ष अर्थशास्त्रको नोबेल पुरस्कार पाएका दुई अमेरिकी अर्थशास्त्रीले अर्थतन्त्र बुझ्ने तरिकामा महत्त्वपूर्ण योगदान दिएका छन्। उनीहरूको अनुसन्धानबाट नेपालले पनि सिक्न सक्ने एउटा कुरा छ।
अर्थतन्त्रमा पैसा कति छ भन्ने महत्त्वपूर्ण हुन्छ। तर त्यो पैसा मानिसले खर्च र लगानी किन गरिरहेका छन् वा किन गरिरहेका छैनन् भन्ने बुझ्नु पनि उत्तिकै महत्त्वपूर्ण छ।
बैंकमा पैसा थुप्रिएर पनि अपेक्षा अनुसार लगानी नबढिरहेको नेपालको अर्थतन्त्रका लागि अहिले यही प्रश्न विशेष सान्दर्भिक बनेको छ।
***