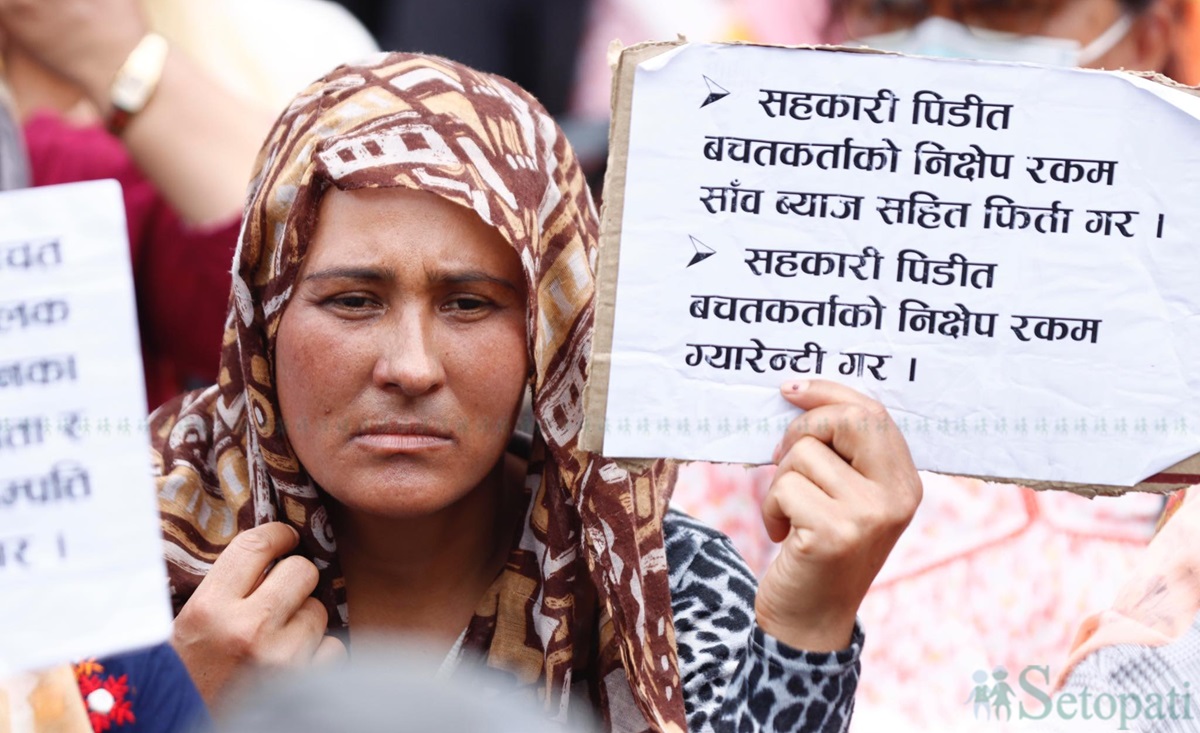
कोठा नम्बर ३१४। यो केन्द्रीय सहकारी विभाग, काठमाडौं सूचना प्रविधि शाखा हो। गत साता यही कोठामा हातमा केही कागजात बोकेर उभिएकी थिइन् मिना गिरी पुन। चारवर्षे छोरी पनि लिएर आएकी उनी अलमल्ल देखिन्थिन्।
त्यो कोठाका कर्मचारीले उनलाई एउटा सूचना दिए। मिनाको अनुहारमा झनै तनाव देखियो। जे कामका लागि उनी त्यहाँ आएकी थिइन्, त्यसका लागि उनलाई हेटौंडा जानुपर्ने भनियो।
मिना दिनभर काठमाडौंका गल्ली र सडकमा डुलेर साग बेच्छिन्। घरको खर्च, तीन छोरी हुर्काउने र उनीहरूको स्कुल खर्च जोहो गर्ने कमाइको मुख्य स्रोत यही हो। श्रीमान ज्याला-मजदुरी गर्छन्। कहिले कमाइ हुन्छ, कहिले हुँदैन।
त्यसैले उनलाई हेटौंडा यात्रा गर्ने खर्च जुटाउन सजिलो छैन। तैपनि आश लाग्यो — एकाध हजार खर्च गरेर गएपछि त काम हुन्छ कि!
लगत्तै कर्मचारीले भनिदिइन्, 'तर तपाईं त्यहाँ जानेबित्तिकै पैसा पाउनु हुन्न है! त्यो आश देखाएर हामीले पठाउन पनि हुँदैन। तपाईंले पैसा एक वर्षमा पनि फिर्ता पाउन सक्नुहुन्छ, अर्को दस वर्ष पनि लाग्न सक्छ।'
यो सुनेपछि मिना खङ्रङ्ग भइन्।
आफ्ना खुट्टा खियाउँदै, बालख छोरीहरूको रहर मार्दै, मिठोमसिनो पनि नखाई सय-सय रूपैयाँ गरेर ९५ हजार रूपैयाँ उनले मेगा ड्रिम बहुउद्देश्यीय संस्था नामक सहकारीमा जम्मा गरेकी थिइन्।
सहकारीले घरमै आएर दिनको एक/दुई सय रूपैयाँ बचत गरिदिन्छु भनेको थियो। राम्रो ब्याज दिने आश देखाएको थियो। त्यो सुनेपछि मिनाले तीन छोरीको शिक्षादीक्षा गराउन सक्छु भन्ने सपना देखेकी थिइन्।
तर 'मेगा ड्रिम' ले उनका साना सपना चकनाचुर पारिदिएको छ। फिर्ता दिन सहकारीसँग अहिले पैसा छैन।
'कमाइको भर छैन, कुनै दिगो स्रोत छैन। श्रीमान ज्यालादारी गर्छन्, म साग बेच्छु। तीन तीनवटा छोरी छन्,' मिनाले भनिन्, 'भोलिलाई चाहिन्छ भनेर खाइनखाइ जोगाएर सहकारीमा राखेँ। एक वर्षदेखि पैसा पाएको छैन। कहाँ जाने, कसरी लिने केही थाहा छैन।'
पैसा फिर्ता नदिने सहकारीको गुनासो लिएर कहाँ जाने भन्ने पनि उनलाई जानकारी थिएन। केही समयअघि मात्र सहकारी विभागमा जानुपर्छ भन्ने सुनेकी हुन्। त्यही सूचनाका भरमा उजुरी दिन विभागसम्म आएकी थिइन्। तर मिनाले पैसा जम्मा गरेको सहकारी मेगा ड्रिमको नियमन काठमाडौंको विभाग अन्तर्गत पर्ने रहेनछ। विभागका कर्मचारीले यो संस्था बागमती प्रदेशको सहकारी विभाग अन्तर्गत पर्छ भनेपछि उनी हेटौंडा जानुपर्ने अर्को झमेला आइपरेको थियो।
'यहाँ काठमाडौंमा राखेको पैसा लिन हेटौंडा पुग्नुपर्ने रे। एक हजारले आउजाउ पुग्ला रे। तर गएर पनि पाउने आश छैन भन्छन्,' उनले दुखेसो गरिन्।
जाऊँ — फिर्ता पाउने टुंगो छैन, भएको एकाध हजार पनि सक्किने पिर!
नजाऊँ — गाँस कटाएर आफूले अहिलेसम्म बचाएको ९५ हजार गुम्ने पिर!
रनभुल्लमा परेकी उनले एकछिनपछि मोबाइल निकालिन् र 'तिलक सर' लाई फोन गरिन्। तिलक सहकारीका व्यक्ति हुन्। केही दिनदेखि सम्पर्कमै थिएनन्। त्यो बेला भने फोन उठाए।
उताबाट तिलकको हतासिएको आवाज सुनियो, 'धेरै तनाव नदिनुस् न दिदी, तपाईंको पैसा केही दिनमा हुन्छ। हामी स्कुल बिक्री गर्दैछौं।'
यति भनेर तिलकले फोन काटिहाले।
मिना झन् अलमल परिन् — तिलकको आश्वासनमा बस्ने कि उजुरी दिन जाने?
उनी जस्तै अलमलमा विभागका कोठाकोठामा हस्याङफस्याङ गर्दै थिए अर्का व्यक्ति। निकै बेरदेखि विभागका हाकिम भेट्ने प्रयासमा थिए। भेट्न सकेनन्।
आफूले भेट्न खोजेका कोही नभेटेपछि निराश हुँदै उनले भने, 'हामीले कहिले पैसा फिर्ता पाउँछौं? कसले हाम्रो पैसा फिर्ता गराइदिन्छ?'
उनले आफ्नो कमाइ सगरमाथा बहुउद्देश्यीय सहकारीमा राखेका छन्। यो सहकारीले पनि पैसा फिर्ता दिएको छैन।
यो पैसा उनले अस्ट्रेलियामा खटेर कमाएका हुन्। उनी द्वन्द्वकालीन समयमा माओवादीका सेना थिए। सेनामै पुनर्बहाली गरिदिने आश माओवादी नेताले देखाएका थिए। तर सेनामा भर्ना हुन सकेनन्। पछि अस्ट्रेलिया पुगे।
केही वर्ष उनी अस्ट्रेलियामै बसे। काम गरे। केही पैसा जोगाए। श्रीमतीलाई पनि उतै लैजाने तयारी गरे। तर श्रीमतीको भिसा लागेन। उनले एक्लै विदेशमा नबस्ने निधो गरे र फर्किए।
'उता दुःख गरेर केही पैसा कमाएको थिएँ। त्यो र अरू थपथाप गरेर एक करोड रूपैयाँ सहकारीमा राखेँ,' आफ्नो नाम नखुलाइदिन आग्रह गर्दै उनले भने, 'बढी ब्याज आउँछ, बच्चाहरू पढाउन सजिलो हुन्छ भन्ने थियो।'
उनको घर भक्तपुरको गुन्डुमा छ। केही समय उनले शिक्षण पेसा गरेका थिए। त्यसमा उनी जमेनन्। अहिले पुरोहितको काम गर्छन्।
'घर खर्च त अलिअलि चलेको छ। तर बच्चाहरूको स्कुलको शुल्क तिर्न सकेको छैन। आफूले कमाएको पैसा समेत मैले पाउन सकिनँ,' उनले भने।
सहकारीले उनलाई पैसाको साटो आफ्नो नाममा भएको एउटा जग्गा लैजाऊ भनेको थियो। उनी तयार थिए। तर गाउँनजिकको जमिन चल्तीको भन्दा दोब्बर मूल्यमा भिडाउन खोज्यो सहकारीले। उनले मानेनन्। अब सहकारीले कहिले पैसा दिन्छ, कुनै टुंगो छैन। त्यसपछि उनी विभागमा हारगुहार गर्न आइपुगेका हुन्।
उनी र मिनाजस्ता सयौं व्यक्ति अहिले विभागमा दिनकै धाइरहेका छन्। सहकारीबाट ठगिनेको संख्या हजारौं छ। अहिलेसम्म करिब साढे २९ हजार जनाले यस्तो उजुरी दिएका छन्। उजुरी दिनेहरूमा एक हजार रूपैयाँदेखि एक करोड रूपैयाँ राख्नेसम्म छन्। सात ठूला सहकारीले मात्रै सर्वसाधारणको करिब ३२ अर्ब रूपैयाँ हिनामिना गरेका छन्। स-सानाको गिन्ती नै छैन।
यसरी सर्वसाधारणले आफ्नो मेहनत-पसिनाले सहकारीमा जम्मा राखेको रकम कसले, कसरी हिनामिना गरिरहेका छन्? को हुन् ती मानिस? यसरी बचतकर्ताको पैसा हिनामिना गर्न कसरी सम्भव भयो? केही टाठाबाठाले सहकारीको पैसा हिनामिना गर्दा नियामक निकाय के हेरेर बसे? सहकारीको नियमन कति बलियो छ, त्यसमा के कमजोरी छ?
क-कसले गरे बचतकर्ताको रकम हिनामिना?
आममानिसको रकम अपचलन गर्ने ठूला सहकारी सञ्चालकमध्ये एक हुन् भरत महर्जन।
भरत सुमेरू सेभिङ एन्ड क्रेडिट कोअपरेटिभ लिमिटेडका पूर्वअध्यक्ष हुन्। सहकारी धराशायी बनाएर उनी अहिले बेलायत 'भागेका' छन्। सहकारीबाट अपचलन गरेको धेरै सम्पत्ति उनले श्रीमतीका नाममा सारेका थिए। अनि सो सम्पत्ति जोगाउन श्रीमतीसँग नक्कली डिभोर्स गरे। कागजी डिभोर्स गरेर के भयो र! श्रीमती पनि अहिले उनीसँगै बेलायतमै छिन्।
झन्डै २५ वर्षसम्म संस्थाका अध्यक्ष रहेका भरत एक्कासि बेलायत हिँडेको खबर थाहा पाएपछि बचतकर्ताहरू आफ्नो पैसा झिक्न आउन थाले। त्यसरी आउनेको भिड सुमेरूले थेग्न सकेन।
भरत र उनको परिवार बेलायत हिँडेपछि उनले हिनामिना गरेको सहकारीको रकमबारे थप खोजीनिती भयो। त्यसपछि मात्रै सहकारीका अरू सदस्यले थाहा पाए — उनले सहकारीबाट ऋण लिएर जोडेको सम्पत्ति श्रीमती र छोराछोरीको नाममा बाँडफाँट गरिसकेका रहेछन्। अझ, भविष्यमा आफूमाथि कानुनी कारबाही भएको अवस्थामा, ऋण असुली हुँदा समेत सम्पत्ति बचाउन सकिन्छ भनेर उनले श्रीमतीसँग सम्बन्ध विच्छेद गरेका रहेछन्।
२०७९ चैतसम्मको तथ्यांकअनुसार सुमेरू सहकारीमा साढे १२ हजार जनाभन्दा बढीले पैसा बचत गरेका छन्। कुल बचत सात अर्ब ३५ करोड रूपैयाँ देखिन्छ।
भरतले सहकारीको लगभग सबै पैसा आफ्नो र आफू आबद्ध निजी कम्पनी र संस्थामा लगानी गरेका छन्। सात अर्ब रूपैयाँ लगानीबाट जोडिएको सम्पत्तिको मूल्य अहिले १२ अर्ब रूपैयाँभन्दा धेरै पुगेको छ। बेलायत जानुअघि सुमेरू हस्पिटलको सेयर उनले केही सञ्चालकको नाममा सारिदिएका छन्। तर अहिले पनि भरत र उनको परिवारका नाममा सहकारीको पैसाबाट किनेको चार अर्ब रूपैयाँ बराबरको सम्पत्ति देखिन्छ।
भरतले जस्तै बचतकर्ताले सहकारीमा राखेको पैसा हिनामिना गरेर आफ्नो व्यक्तिगत सम्पत्ति जोडेका अर्का व्यक्ति हुन् केदारनाथ शर्मा।
भक्तपुरमा मुख्य कार्यालय रहेको शिवशिखर बहुउद्देश्यीय सहकारी संस्थाका पूर्वअध्यक्ष र मोरङको तुलसी बहुमुखी सहकारी संस्थाका अध्यक्ष हुन् केदारनाथ। दुवै संस्थाको गरी कुल १२ अर्ब ३१ करोड रूपैयाँ हिनामिना गरेको आरोप उनीमाथि लागेको छ। सदस्यहरूले बचत गरेको यो रकमबाट उनले आफ्नो व्यवसायको साम्राज्य नै खडा गरेका छन्। लगानी विदेशसम्म विस्तार गर्न भ्याएका छन्।
सहकारीमा जम्मा भएको रकम केदारनाथ आफ्नो खातामा सार्थे र सञ्चालक समितिको निणर्यबिनै आफ्ना कम्पनीमा लगानी गर्थे।
केदारनाथले आफ्ना कम्पनी शिखरदीप एग्रो, शिवशिखर एग्रो, गार्डेन मार्ट, गोर्खा टी एन्ड कफी, गोर्खा वेभरेज, उपकार मिडिया ग्रुप लगायतमा लगानी गरेको भेटिएको छ। त्यस्तै भारतको दिल्लीमा नेपाशिखर अर्गनाइजेसन इन्डिया, म्यानमारको यांगुनमा न्यू गोल्डेन र एभरेस्ट एग्रो कम्पनीमा गरी ६ अर्ब रूपैयाँ हाराहारी लगानी गरेका छन्।
सहकारी समस्यामा परेपछि केदारनाथ केही समय भारतमा लुकेका थिए। प्रहरीले अहिले उनलाई पक्राउ गरिसकेको छ। सहकारी व्यवस्थापन समितिले शिवशिखर र तुलसी दुवै संस्थालाई समस्याग्रस्त घोषणा गरिसकेको छ। र, समितिको कार्यालय अन्तर्गत रकम असुल गर्ने र बचत फिर्ता गर्ने गरी काम सुरू भएको छ।
सहकारीका बचतकर्ताको रकम हिनामिना गरेर निजी सम्पत्ति जोड्ने अर्को नाम हो रवीन्द्र चौलागाईं।
उनी देउराली बहुउद्देश्यीय सहकारीका अध्यक्ष हुन्। देउरालीको कार्यालय दस वर्षदेखि ललितपुरको सातदोबाटोमा थियो। यसका अध्यक्ष रवीन्द्रको 'प्रगति' को रफ्तार हेर्नलायक थियो। उनी यो क्षेत्रकै मुख्य जग्गा कारोबारी बन्दै गइरहेका थिए।
कोरोना र त्यसपछि घरजग्गाको कारोबारमा आएको मन्दीले रवीन्द्रको लगानी चौपट बन्यो। त्यसपछि उनले आफ्नो निजी समस्या देउराली सहकारीमा सारे। सहकारीको पैसा निकालेर निजी जग्गा किनबेच गर्न थाले।
प्रहरीको केन्द्रीय अनुसन्धान ब्युरो (सिआइबी) को अनुसन्धानले रवीन्द्रले संस्थाको रकम हिनामिना गरी ६५ ठाउँमा एक सय ३ रोपनी जग्गा जोडेको खुलेको छ।
रवीन्द्रले आफ्नो नाममा बीस ठाउँमा ५३ रोपनी जग्गा जोडेका छन्। श्रीमती पूजा खत्री र उनको संयुक्त नाममा दुई ठाउँमा चार रोपनी, पूजाको मात्र नाममा एक्काइस ठाउँमा आठ रोपनी, दीपक केसीको नाममा दस ठाउँमा ६ रोपनी, जेठान राजेन्द्र खत्रीको नाममा सत्र ठाउँमा २८ रोपनी र मनोज भण्डारीको नाममा तीन ठाउँमा ३ रोपनी जग्गा किनेका थिए।
रवीन्द्रले विभिन्न नामका कम्पनी खडा गरेर सहकारीबाट ऋण लिँदै जग्गा किन्दै गरेका थिए। थ्री ब्रदर्स मार्केटिङ, पूजा ट्रेड इन्टरनेसनल, देउराली प्रपर्टिज, पूजा ट्रेडिङ एन्ड मार्केटिङ, पिआरपी ट्रेडिङ, करिअर मार्केटिङ, आरके मोटर्स, एसडी एग्रिकल्चर लगायत २४ वटा कम्पनी खडा गरी तिनै कम्पनीका नाममा जग्गा किनेर बैंकबाट कर्जा लिएको सिआइबीले जनाएको छ। रवीन्द्रले सेन्चुरी कमर्सियल, साविकको मेगा, सिटिजन्स, एनआइसी एसिया लगायत बैंकमा जग्गा धितो राखेर कर्जा लिएका छन्।
सहकारीकै रकमबाट उनले किनेको तीन-चार करोड रूपैयाँ पर्ने टोयोटा ल्यान्डक्रुजर गाडी प्रहरीले बरामद गरेको छ।
अहिले यसरी सहकारीका मुख्य हर्ताकर्ताले नै रकम हिनामिना गरेर समस्यामा परेका सातवटा ठूला सहकारीमा मात्रै सर्वसाधारणको झन्डै ३२ अर्ब रूपैयाँ फसेको छ।
सहकारी विभाग र प्रहरीको तथ्यांकअनुसार शिवशिखरमा बचतकर्ताको झन्डै ११ अर्ब, कान्तिपुर बचत तथा ऋण सहकारीमा ६ अर्बभन्दा बढी, गौतम श्री बहुउद्देश्यीयमा साढे पाँच अर्बभन्दा बढी, सुमेरू सेभिङ एन्ड कोअपरेटिभ लिमिटेडमा चार अर्ब, देउराली बहुउद्देश्यीयमा साढे दुई अर्बभन्दा बढी, तुलसी बहुउद्देश्यीयमा झन्डै सवा एक अर्ब र कृषि विकास बहुउद्देश्यीय सहकारी संस्थामा एक अर्ब रूपैयाँ फसेको छ।
आर्थिक वर्ष २०७९/८० मा मात्रै झन्डै १५ अर्ब रूपैयाँ ठगिएको उजुरी प्रहरीकहाँ आइपुगेको छ।
तर सहकारीहरूमा बचत भएको रकम यति मात्र होइन, योभन्दा कयौं गुणा धेरै छ। उजुरी गर्न जानेको दाबीका आधारमा मात्र कारबाही अघि बढ्ने भएकाले रकम कम देखिएको हो।
पछिल्लो तथ्यांकअनुसार २०७९ फागुनसम्म देशभर ३१ हजार ३ सय ७३ वटा सहकारी थिए। तिनमा झन्डै ७४ लाख सदस्य छन्। सहकारीहरूमा करिब पाँच खर्ब रूपैयाँ बचत छ। र, तिनले सवा चार खर्ब रूपैयाँ कर्जा लगानी गरेका छन्।
यति ठूलो रकम कसरी हुन्छ अपचलन?
यतिका धेरै रकम कारोबार गर्ने सहकारीहरू टाट पल्टिने अवस्था कसरी आउँछ? बचत र ऋणका निम्ति कानुनी मान्यता पाएको सहकारीले रकम अपचलन गर्न कसरी सम्भव हुन्छ?
यसको मुख्य कारण हो — सञ्चालकको बदमासी।
अहिले सबैजसो संस्था वर्षौंदेखि बसेका र सर्वेसर्वा भएका सञ्चालककै कारण समस्यामा परेका हुन्। सबै सहकारीहरू सदस्यहरूको स्वनियमनमा चल्ने हुँदा यसको सुशासन बलियो हुने ठानिएको थियो। अहिले त्यही स्वनियमनको अभाव नै सहकारीहरूको सबभन्दा ठूलो कमजोरी देखिएको छ।
सहकारी भनेको सिद्धान्ततः सदस्य नियन्त्रित र स्वनियमनमा सञ्चालन हुने संस्था हो। कुनै पनि सहकारीको सञ्चालक त्यसका सदस्यहरूले निर्वाचन प्रणालीबाट चुन्छन्। सञ्चालक समितिको गठन साधारण सभाबाट हुन्छ।
यसका बाबजुद कुनै सञ्चालकले कसरी बदमासी गरेर पूरै सहकारीलाई समस्यामा पार्न सक्छ?
सुमेरू सहकारीका भरत महर्जनको उदाहरण हेरौं।
भरत २०५६ सालदेखि सुमेरूका अध्यक्ष थिए। उनले संस्था नेतृत्व गरेको २४ वर्ष भइसकेको थियो। त्यहाँको हर्ताकर्ता भने पनि, सर्वेसर्वा भने पनि उनै थिए।
एक दिन उनले एक्कासि पद छोडे। आफूले छाडेपछि भरतले संस्थाकै कर्मचारी हेमराज दाहाललाई अध्यक्षका रूपमा अगाडि सारे। हेमराज त्यो बेला संस्थामा सचिव थिए। पहिले पनि भरतकै जोडबलमा उनी सचिव भएका थिए। २०७५ सालमा भरतसहितको सहमतिमा हेमराज अध्यक्ष भए।
'उहाँले एकाएक पद छोडेर मलाई अध्यक्ष दिँदा मैले लिन चाहेको थिइनँ,' हेमराजले सेतोपाटीसँग भने, 'तर पहिले पनि मलाई करबलले सचिव बनाइएको थियो। अध्यक्ष पनि त्यसैगरी दिएपछि लिएँ।'
तीन वर्षपछि, २०७८ सालमा सहकारीको आर्थिक अवस्थामा समस्या देखियो। भएको बचत र ऋण लगानीमा तालमेल मिलेन। पैसा कहाँ गयो भनेर खोजबिन भयो। अनि थाहा भयो — हेमराजलाई अध्यक्षको पद दिनुअघि नै भरतले सहकारीबाट पैसा झिकिसकेका रहेछन्।
उनले त्यो पैसा आफ्नो एकल स्वामित्वका र सहकारीभन्दा बाहिरका मान्छेसँगको साझेदारी रहेका कम्पनीहरूमा लगानी गरिसकेका रहेछन्। भरत र उनको समूह आबद्ध सुमेरू सामुदायिक हस्पिटल, सुमेरू सिटी हस्पिटल, सुमेरू मार्ट, सुमेरू किड्नी हस्पिटल, एसियन कलेज, शंकरापुर कलेज लगायतमा गरी सहकारीको सात अर्ब रूपैयाँ बराबर ऋण लगानी भएको छ।
भरतले सहकारीबाट यसरी ऋण लिएर गरेको लगानीबारे कसैलाई पनि थाहा नभएको भने होइन। सुमेरू सहकारीका सचिव विनोद आचार्यका अनुसार संस्थाका अधिकांश मान्छेलाई भरतको यो कदमबारे जानकारी थियो।
'सहकारीको पैसा लगानी भइसकेको छ भन्ने थाहा नभएको होइन। तर सञ्चालक समितिमा दुई जनाबाहेक सबै उनका आफ्ना मान्छे थिए। लेखा समितिमा पनि उनकै मान्छे थिए,' विनोदले भने, 'उनको धक्कु र कारोबार ठूलो थियो। हामी सामान्य मान्छेले त्यसको प्रतिकार गर्नसक्ने अवस्था नै थिएन।'
सहकारीहरूको नियमन गर्ने ऐन-नियममा के भनिएको छ?
सहकारी नियमनका लागि बनेको सहकारी ऐन-२०७४ ले संस्थाको हितविपरीत काम गर्ने सञ्चालकलाई हटाउन सक्ने व्यवस्था गरेको छ। सञ्चालक समिति नै खारेज गर्नसक्ने व्यवस्था पनि छ।
तर पछिल्लो समय सहकारीको दायरा विस्तार हुँदै गएपछि बचत संकलन जुनसुकै क्षेत्रबाट हुने सक्ने अवस्था बन्यो। अर्कातिर सदस्यहरूले नेतृत्व चयनमा सहभागिता जनाउने क्रम घट्दै गयो। संस्थाका केही सीमित टाठाबाठा समूहले पनि संस्थाको पुँजीमा गरेको रजाइँको जानकारी पाएनन्। कतिले थाहा पाए पनि गुनासो गर्न सकेनन्। यही कारण सहकारीको नेतृत्व लिएका केही सञ्चालकलाई बदमासी गर्न सजिलो भयो। उनीहरूले सदस्यहरूले जम्मा गरेको रकम आफ्नै प्रयोजनमा प्रयोग गर्न थाले र यसले विकृति मौलाउँदै गयो।
नियमले भने स्पष्ट रूपमा यस्तो गर्न नपाइने भनेको छ। सहकारी ऐन-२०७४ ले सञ्चालकले आफ्नो मात्र निजी स्वार्थ समावेश भएको निणर्य प्रक्रियामा पनि सहभागी हुन नपाउने व्यवस्था गरेको छ। यस्तो गरेको पाइए यसको जबाफदेही सोही सञ्चालक हुने व्यवस्था छ। निजी स्वार्थ समावेश हुने गरी गरेको कामबाट सहकारीका अन्य सदस्य वा सहकारी नै, वा अन्य व्यक्तिलाई हानि भएमा सञ्चालकबाटै असुल गर्ने व्यवस्था समेत छ। यसरी असुल गर्दा बिगो बमोजिम जरिवाना र एक वर्षदेखि दस वर्षसम्म कारावास सजाय हुने भनिएको छ।
यति मात्र होइन, सहकारीहरूको आन्तरिक नियन्त्रण प्रणाली सुदृढ गर्न लेखा सुपरिवेक्षण समिति गठन गर्नुपर्ने व्यवस्था पनि छ। लेखा समिति र सञ्चालक समितिमा स्वार्थ बाझिने व्यक्ति नै नरहोस् भनेर पनि व्यवस्था गरिएको छ। एउटै परिवारको एकभन्दा बढी व्यक्ति एकै समयमा सञ्चालक र लेखा समितिको पदमा बस्न, उम्मेदवार हुन नपाइने व्यवस्था ऐनमा छ।
अहिले भएकै नियमअनुसार मात्र लेखा समिति बन्ने हो भने पनि यो निकै शक्तिशाली हुन्छ। किनभने यो समितिले आन्तरिक लेखा परीक्षण गराउन सक्छ र लेखा परीक्षणको आधारभूत सिद्धान्त पालना गराउन सक्छ। आफूले दिएको सुझाव परिपालना नभएको र यसले संस्थालाई प्रतिकूल असर पर्ने देखिएमा विशेष साधारण सभा बोलाउन सञ्चालक समितिलाई सिफारिस समेत गर्न सक्छ।
बलिया नियम हुँदा हुँदै पनि कसरी फसे त सहकारीहरू?
सहकारीको समस्या र समाधानबारे अध्ययन गर्न पछिल्लो समय सरकारले राष्ट्रिय योजना आयोगका सदस्य जयकान्त राउतको संयोजकत्वमा समिति बनाएको थियो। समितिले अध्ययनपछि सुझावसहित प्रतिवेदन बुझाएको थियो।
सो अध्ययनले सहकारीहरू समस्यामा फस्नुको एउटा कारण संस्थामा रहेका सदस्यहरूले नीतिनियमहरू कार्यान्वयन भएको छ कि छैन भनेर नहेर्नु रहेको औंल्याएको छ। यसबाहेक आममानिसमा सहकारी शिक्षाको कमी हुनु र निजी स्वार्थ पूरा गर्न सहकारीबाट फाइदा लिने मानिसहरूका कारण पनि सहकारी समस्यामा फसेका हुन्।
'सहकारीमा समस्या आउने अत्यन्त सघन प्रवृत्ति सहकारीको आधारभूत मूल्य, मान्यता, सिद्धान्त सम्बन्धमा आम सर्वसाधारणमा रहेको सहकारी शिक्षाको कमी र त्यसको गलत फाइदा उठाउनेतर्फ सहकारीलाई प्रयोग गर्ने एक जमातको व्यवहार पनि हो,' समितिले प्रतिवेदनमा उल्लेख गरेको छ।
त्यस्तै सहकारी कस्तो संस्था हो भन्ने बुझाइ फरक हुँदै जानु पनि समस्याको कारण भएको समितिले उल्लेख गरेको छ।
प्रतिवेदनमा थप भनिएको छ, 'नेपालमा सहकारीको विकास यसरी भयो कि सहकारी सदस्यहरूको सामूहिक हितविपरीत सहज रूपमा बचत परिचालन गर्ने, बिना धितो र चिनजान तथा सम्बन्धका आधारमा ऋण प्रवाह गर्न सकिने, केही व्यक्तिको वित्तीय कम्पनी जस्तो रूपमा बुझिन थालियो।'
संघीयतामा गएपछि सहकारी झनै भद्रगोल!
पहिले सहकारी नियमन केन्द्र सरकारले नै हेर्थ्यो। मुलुकमा संघीयता कार्यान्वयन भएसँगै सहकारी नियमन केन्द्रको मात्र जिम्मेवारी रहेन। संघीयतापछि सहकारीहरू प्रदेश र स्थानीय तह मातहत पनि पुगे। यसबाट सहकारीहरूको नियमन मिहिन हुने आशा गरिएको थियो तर झनै भद्रगोल ल्यायो।
अहिले भएका सहकारीहरूमध्ये १९.५ प्रतिशत प्रदेश मातहत छन्। ८० प्रतिशत सहकारी स्थानीय तहले हेर्छन्। तर सहकारीमा पैसा जम्मा गर्ने, ठगिएका र उजुरी गर्न पुग्ने धेरै बचतकर्तालाई यसबारे थाहै हुँदैन। कुन सहकारी कुन सरकार मातहत पर्छ भन्नेबारे जानकारी नै हुँदैन।
काठमाडौं महानगरपालिकाको सहकारी विभाग निर्देशक बलराम त्रिपाठी भन्छन्, 'दिनदिनै ५०/६० जनाभन्दा धेरै यहाँ आफ्नो दुखेसो पोख्न आउँछन्। कतिलाई यो उनीहरूले गुनासो गर्ने ठाउँ होइन भनेर थाहै हुँदैन।'
काठमाडौंमा कार्यालय भएको सहकारीमा कारोबार गरेकाले आफ्नो सुनुवाइ यहीँ हुन्छ भन्ने आशमा पीडितहरू विभागसम्म आइरहेका हुन्छन्।
सहकारी आफ्नै नियमअनुसार चल्ने संस्था हो। तर संघीयता लागू हुनुअघि यसको नियमन केन्द्र अन्तर्गतको सहकारी विभागले गर्थ्यो। सहकारीले ऋणीसँग कति ब्याज लिँदै छ, तरलता कायम गरेको छ कि छैन भन्ने लगायत काम र समयसमयमा अनुगमनको जिम्मा विभागलाई नै थियो। यसका निम्ति देशभर सहकारी विभागका ३८ वटा कार्यालय थिए।
विभागले गर्दै आएका काम सबै चुस्तदुरूस्त थिए भन्ने होइन। बेलाबखत केही सहकारीमा समस्या आउँथ्यो नै। तर अहिलेजस्तो धेरै संख्यामा समस्याग्रस्त भएका थिएनन्।
भर्खरभर्खर संघीयता कार्यान्वयन हुँदै गरेको संक्रमणकालीन अवस्थामा, नयाँनयाँ प्रदेश र स्थानीय सरकारले सहकारीहरूको नियमन पहिले भएजसरी गर्न सकेनन्। सहकारीका केही सञ्चालकहरूलाई बदमासी गर्न सजिलो भयो। सहकारीहरू आफैं फुक्काफाल चल्न थाले। कतिसम्म भने, उनीहरूले गर्नैपर्ने काम पनि गरेनन्।
सहकारीहरूलाई अनिवार्य रूपमा १० देखि १५ प्रतिशत तरलता राख्नुपर्ने नियम थियो। तर धेरै सहकारीले यो आधारभूत नियम वास्तै गरेनन्। त्यसले गर्दा जब बचतकर्ताहरू पैसा लिन गए, उनीहरूलाई दिने पैसा सहकारीहरूसँग भएन।
धेरै सहकारीहरूले बचतको सबै रकम घरजग्गा लगायत क्षेत्रमा लगाइरहेका थिए। यस्ता केही सहकारी कोरोनाकालमा आर्थिक समस्यामा परे। पछिल्लो समय घरजग्गा कारोबारमा शिथिलता आएपछि यो समस्या झनै गहिरियो। र, सहकारीहरू बचतकर्ताको रकम नै फिर्ता गर्न नसक्ने गरी थलिए।
समस्या समाधान गर्न के गर्दैछ सरकार?
अहिले स्थानीय तह, प्रदेश वा केन्द्रमा आउने सहकारीविरूद्धका उजुरीलाई मिलेसम्म आफू मातहतका सहकारी विभागले छिनोफानो गराउँछन्।
कुनै पनि सहकारी संस्थाले कर्जा उठाउन नसकेको अवस्थामा सुरूमै जिल्ला अदालतका न्यायाधीशको अध्यक्षतामा बन्ने कर्जा असुली न्यायाधीकरणमा उजुरी गर्न सक्ने व्यवस्था सहकारी नियमावलीमा छ। तर हालसम्म कुनै पनि जिल्लामा यस्तो न्यायाधीकरण बन्न सकेको छैन।
बचतकर्ताको पैसा फिर्ता दिन नसक्ने सहकारीहरूले भने आफूसँग भएको जग्गा दिएर पनि व्यवहार मिलाइरहेका छन्। जसले जग्गा दिएर मिलाउन सक्ने सम्भावना छैन, त्यसको गुनासो प्रहरीको केन्द्रीय अनुसन्धान ब्युरो (सिआइबी) वा प्रहरी वृत्तमा पठाइन्छ। त्यहाँ पनि सकेसम्म दुई पक्षलाई सहमति गराएर मिलाउने नै प्रयास गरिन्छ।
यसअघि काठमाडौं महानगरको सहकारी विभागले जुन सहकारीले पैसा फिर्ता गर्न सक्दैन थियो, त्यसलाई मात्र सिआइबीमा पठाउँदै आएको थियो। तर बचतकर्ताको पैसा फिर्ता दिन नसकेका सहकारीको संख्या यति धेरै भयो, सिआइबीले चाप नै थेग्न सकेन। त्यसपछि प्रहरी वृत्तहरूमा पनि उजुरी पठाउन सहकारी विभागलाई भनेको हो।
विभागले अहिलेसम्म ८१ वटा सहकारीलाई कारबाहीका लागि प्रक्रिया अगाडि बढाउन सिआइबी र प्रहरी वृत्तमा पठाइसकेको छ। आवश्यकता अनुसार सिआइबी वा प्रहरी वृत्तले फरार रहेका सञ्चालक पक्राउ गर्ने र अदालतमा मुद्दा चलाउने गर्दै आएको छ।
यसबीच समस्यामा परेका सहकारीलाई समस्याग्रस्त घोषणा गर्नुपरे संघको सहकारी विभागमार्फत सहकारी तथा गरिबी निवारण मन्त्रालयमा सिफारिस गरिन्छ। मन्त्रालयले आवश्यक देखेमा समस्याग्रस्त घोषणा गर्छ। यसरी समस्याग्रस्त घोषणा गरिएका सहकारीको व्यवस्थापन 'सहकारी व्यवस्थापन समिति' मार्फत हुन्छ।
सहकारीको समस्या र समाधानबारे अध्ययन गर्न राष्ट्रिय योजना आयोगका सदस्य जयकान्त राउतको संयोजकत्वमा बनेको समितिले अध्ययनपछि विभिन्न सुझाव दिएको थियो। तिनै सुझावका आधारमा अहिले बचत तथा ऋण कारोबार गर्ने नयाँ सहकारी दर्तामा रोक लगाइएको छ।
त्यस्तै जुन सहकारीको समस्या समाधान हुन सक्ने देखिएको छ, त्यस्ता संस्थाको कामकारबाही अगाडि बढाउन केकस्तो व्यवस्था गर्न सकिन्छ भनेर पनि समितिले सुझाव दिएको थियो। ती सहकारीले संस्थाको अवस्थाबारे श्वेतपत्र प्रकाशित गर्नुपर्ने, यही मंसिर मसान्तसम्म बचतकर्ताको रकम कहिले फिर्ता गर्ने भनेर कार्यतालिका पेस गर्नुपर्ने र सोही तालिकाअनुसार २०८० चैतसम्म फिर्ता गर्नुपर्ने व्यवस्था गर्न समितिले सुझाव दिएको थियो।
सहकारीको थप नियमनका लागि राष्ट्र बैंकको सहयोगमा विशिष्टिकृत संस्था बनाउन पनि सुझाव दिइएको छ। २०६१ सालमा तत्कालीन राष्ट्रिय योजना आयोगका सदस्य डा. युवराज खतिवडाको संयोजकत्वमा बनेको समितिले पनि दोस्रो तहगत विशिष्टिकृत संस्था बनाउनुपर्ने सुझाव दिएको थियो। तर त्यस्तो संस्था हालसम्म बन्न सकेको छैन।
गत वर्ष, माघ २७ गते संसदमा पेस भएको 'सम्पत्ति शुद्धीकरण निवारण तथा व्यावसायिक वातावरण प्रवर्द्धन सम्बन्धी केही ऐनलाई संशोधन गर्न बनेको विधेयक' अन्तर्गत सहकारी ऐन-२०७४ पनि संशोधनको क्रममा छ। यसले सहकारी विभागको अनुरोधमा ५० करोड रूपैयाँभन्दा धेरै सेयर पुँजी भएको र यति नै रकम बराबरको कारोबार गर्ने सहकारीको नियमन राष्ट्र बैंकबाट समेत हुने व्यवस्था गर्न लागेको छ।
राष्ट्र बैंक भने प्रत्यक्ष नियमन गर्नेभन्दा पनि विशिष्टिकृत संस्था बनाएर नियमन अगाडि बढाउनु पर्नेमा जोड दिइरहेको छ।
सहकारीले अर्थतन्त्रलाई अझै केही समय पिरोल्ने
देशभरका ३१ हजारभन्दा बढी सहकारीमा करिब ७४ लाख सदस्य छन्। साना नाङ्ला/घुम्ती पसलेदेखि मझौला व्यवसायीसम्मले सहकारीमा बचत गर्दै आएका छन्।
यिनैमध्ये एक हुन् भक्तपुरकी तुलसा थापा।
२०५९ सालदेखि भक्तपुर अस्पतालअगाडि कपडा पसल गर्दै आएकी तुलसालाई व्यापारमा अहिले परेजस्तो समस्या सायदै कहिल्यै परेको थियो। जाडो महिनाको कपडा थप्नुपर्ने समयमा अहिले उनी नयाँ सामान नै राख्न सकिरहेकी छैनन्।
'जाडोको लुगा राख्न एकपटकमा दुई लाख रूपैयाँसम्म चाहिन्छ। सिजनमा लुगा थप्न १५–२० दिनमै यति रकम जुटाउनुपर्छ,' उनले भनिन्, 'तर अहिले न पहिलेजस्तो व्यापार छ, न सहकारीहरूले लगानी गरिदिने अवस्था।'
उनी सहकारीमा रकम बचत गर्छिन्। पसलमा एकैपटक सामान थप्नुपर्दा एक मात्र आर्थिक स्रोत त्यही सहकारी थियो।
अहिले तुलसा गुण बचत तथा ऋण सहकारी, सञ्चित बचत तथा ऋण सहकारी, हिमाल बचत तथा ऋण सहकारी जस्ता आधा दर्जन सहकारीमा सदस्य छिन्। व्यापार हुँदा मासिक १८ हजार रूपैयाँ भाडा तिरेर महिनाको ३५ हजार रूपैयाँसम्म बचत गर्थिन्। आवश्यक पर्दा एउटै सहकारीले दुई-तीन लाख रूपैयाँ कर्जा सजिलै दिन्थ्यो।
तुलसाले केही वर्षअघि नै ओरियन्टल बचत तथा ऋण सहकारीमा ४ लाख रूपैयाँ बचत गुमाइसकेकी छन्। त्यसपछि पनि कारोबारका लागि उनले सहकारी नै रोजेकी हुन्। छिटो, छरितो र सहज हुने भएकाले उनलाई बैंकभन्दा सहकारी नै सजिलो लाग्छ।
'बैंकमा कारोबार नै नगर्ने त होइन। श्रीमानले कहिलेकाहीँ गर्छन्। तर बैंकमा कर्जा पाउनै गाह्रो छ। सहकारीमा पत्याउँथे। १५–२० दिनमै पनि एक-दुई लाख लिन समस्या हुँदैन थियो,' उनले भनिन्।
तुलसाजस्ता धेरै सदस्यहरूले सहकारीको भरमा दैनिक जीवन चलाइरहेका छन्। तर अहिले उनीहरूको भएको आर्थिक स्रोत पनि गुम्ने अवस्था सिर्जना भएको छ। उनीजस्ता लाखौं स-साना व्यवसायीले ऋण नपाउँदा तल्लो तहको आर्थिक गतिविधिमा शिथिलता देखिएको छ।
उनीहरूले हिजोजस्तो सजिलै कर्जा नपाउँदा आफ्नो व्यवसायमा आवश्यक लगानी गर्न सकेका छैनन्। अर्कातिर तल्लो तप्काका बचतकर्ता पनि सहकारीको चपेटामा परेकाले उनीहरू पनि तत्काल खर्च गर्नसक्ने अवस्थामा छैनन्।
एउटा न्यून-मध्यम वर्गीय परिवारको आठ-दस लाख रूपैयाँ बचत सहकारीमा अड्किएपछि त्यसले सो परिवारको आर्थिक गतिविधिमा लामो समयसम्म ठूलो शिथिलता ल्याउँछ। सहकारीका ७४ लाख सदस्यमध्ये कैयन लाख मानिसको बचत यसरी फसेको छ। यसले तल्लो तहमा चलायमान हुने आर्थिक गतिविधिलाई ठूलो मात्रामा असर गरेको छ। अनि त्यसको असर बजार मागमा देखिएको छ जुन अझै बढ्न सकेको छैन।
'अहिले सहकारीकै कारण साना तथा मझौला व्यवसायीहरू प्रभावित भएका छन्,' राष्ट्र बैंकका अनुसन्धान विभाग प्रमुख डा. प्रकाश कुमार श्रेष्ठले भने।
अर्थतन्त्रका कतिपय पाटामा पछिल्ला महिना क्रमिक सुधार देखिएको छ। तर सहकारीका कारण निम्न र मध्यम वर्गको आर्थिक गतिविधि जति लामो समयसम्म सुस्त रहन्छ, अर्थतन्त्रमा समग्र सुधार त्यति नै ढिलो हुन्छ।
सहकारीमा देखिएको समस्याले केही हदसम्म अर्थतन्त्र र बैंकहरूमा पनि नकारात्मक प्रभाव पारेको श्रेष्ठ बताउँछन्।
माथिकै केही उदाहरणले पनि यसको संकेत दिन्छन्।
जस्तो, सहकारीबाट रकम लिएर निजी रूपमा घरजग्गामा लगानी गरेका व्यक्तिहरूले बैंकहरूमा यस्तो सम्पत्ति धितो राखेका छन्। ती जग्गा धितो राखेर उनीहरूले बैंकबाट ऋण झिकेका छन्। तर त्यो कर्जा तिरेका छैनन्।
बैंकहरूको अहिले कर्जा लगानी झन्डै ५० खर्ब रूपैयाँ छ। खराब कर्जा (नतिरिएको ऋण) बढेर औसत ३.३३ प्रतिशत सम्म पुगेको छ। अर्थात् एक खर्ब ५० अर्ब रूपैयाँ बराबरको कर्जा खराब भएको छ।
यसमध्ये सहकारीबाट पैसा झिकेर किनेको घरजग्गा धितो राखेर लिइएको ऋण कति हो भन्ने यकिन छैन। कति सहकारीहरू समस्यामा छन् भन्ने वास्तविक तथ्यांक नभएकाले बैंकहरूको खराब कर्जामा सहकारीले पारेको प्रभावको हिस्साबारे कसैले भन्न सक्दैनन्।
एकातिर सहकारीमा पैसा फसेका स-साना बचतकर्ताहरू आफ्नो पैसा कहिले फिर्ता पाइन्छ भनेर दिन गनेर बसेका छन्। अर्कातिर यी बचतकर्ताको पैसा हिनामिना गरेका सुमेरू सहकारीका भरतसहित कैयन ठूला सहकारी सञ्चालक फरार छन्। जसलाई प्रहरीले पक्राउ गरेको छ, उनीहरूबाट पनि अहिल्यै सबै पैसा असुल हुने अवस्था छैन। त्यसैले अझै केही समय सहकारीले बचतकर्ता र समग्र अर्थतन्त्रलाई नै पिरोलिरहने सम्भावना छ।
***