सन् १९८७ अक्टोबर १९, सोमबार।
अमेरिकाको न्युयोर्कस्थित सेयर बजार खुल्नुअघि नै एसियाबाट नराम्रा समाचारहरू आउन थालेका थिए।
विभिन्न देशका सेयर बजारमा गिरावट देखिएको थियो। लगानीकर्ताहरू चिन्तित थिए।
तर त्यस दिन न्युयोर्कमा जे भयो, त्यसको कल्पना सायद कमैले गरेका थिए।
बिहान साढे ९ बजे न्युयोर्क स्टक एक्सचेन्जमा कारोबार सुरू भयो।
सेयर बेच्न चाहनेहरू धेरै थिए। किन्न चाहनेहरू तुलनात्मक रूपमा कम।
बिक्रीको चाप यति ठूलो थियो, कतिपय कम्पनीको सेयर कारोबार निर्धारित समयमा सुरू नै हुन सकेन। कम्प्युटर प्रणालीमा कारोबारका आदेश थुप्रिन थाले। सेयर बेच्न आदेश दिएका कतिपय लगानीकर्ताले आफ्नो आदेश कार्यान्वयन भयो कि भएन भन्ने जानकारी समेत समयमा पाउन सकेनन्।
बजारमा त्रास फैलिँदै गयो।
सेयरको मूल्य घट्दा लगानीकर्ताहरू थप सेयर बेच्न खोज्थे। बिक्री बढ्दा मूल्य अझ घट्थ्यो। मूल्य घटेपछि बेच्नेहरूको भीड झन् बढ्थ्यो।
बजार एउटा यस्तो चक्रमा फस्यो, जसलाई रोक्ने उपाय तत्काल कसैसँग थिएन।
साँझ कारोबार बन्द हुँदा अमेरिकाको प्रमुख सेयर सूचक डाउ जोन्स औद्योगिक औसत ५०८ अंक अर्थात् २२.६ प्रतिशत घटेको थियो।
एकै दिनमा भएको यो गिरावट आजसम्म पनि डाउ जोन्सको इतिहासमै प्रतिशतका आधारमा सबभन्दा ठूलो गिरावट हो।
त्यस दिन न्युयोर्क स्टक एक्सचेन्जमा सूचीकृत कम्पनीहरूको कुल बजार मूल्य ५०० अर्ब अमेरिकी डलरभन्दा बढीले घटेको थियो। यो कुनै बैंकबाट त्यति नै नगद चोरी भएको वा सबै लगानीकर्ताले त्यति नै वास्तविक घाटा बेहोरेको घटना होइन। सेयरको घटेको मूल्यका आधारमा गरिएको सम्पत्ति मूल्यांकनमा आएको गिरावट थियो।
त्यो सोमबारको दुर्घटनाले अमेरिकालाई मात्र होइन, विश्वका अन्य प्रमुख सेयर बजारलाई पनि हल्लाइदियो।
इतिहासमा त्यो दिनलाई 'ब्ल्याक मन्डे' अर्थात् 'कालो सोमबार' भनिन्छ।
आज त्यो घटनाको ३९ वर्ष पूरा भएको छ।
तर यति ठूलो दुर्घटना आखिर कसरी भयो? संसारका ठूल्ठूला लगानीकर्ता, अनुभवी व्यापारी र आधुनिक प्रविधिले समेत त्यो गिरावट किन रोक्न सकेनन्?
त्यो दिनको रहस्य बुझ्न हामी केही महिना पछाडि फर्किनुपर्छ।
पाँच वर्षको उकालो, केही दिनको ओरालो
सन् १९८२ देखि अमेरिकाको सेयर बजार निरन्तर उकालो लागिरहेको थियो।
अर्थतन्त्रमा सुधार आएको थियो। कम्पनीहरूको भविष्यप्रति लगानीकर्ता आशावादी थिए। सेयर बजारबाट राम्रो आम्दानी हुन थालेपछि नयाँ लगानीकर्ताहरू पनि आकर्षित भइरहेका थिए।
यो उत्साह सन् १९८७ मा झन् बढ्यो।
अमेरिकी केन्द्रीय बैंक फेडरल रिजर्भको ऐतिहासिक विवरण अनुसार त्यस वर्षको पहिलो सात महिनामै डाउ जोन्स सूचक करिब ४४ प्रतिशत बढेको थियो।
कल्पना गर्नुस् त, कसैले वर्षको सुरूआतमा एक लाख रूपैयाँ बराबर लगानी गरेको थियो र उसको लगानी डाउ जोन्स सूचकसँगै बढेको थियो भने अगस्टसम्म त्यसको मूल्य करिब एक लाख ४४ हजार रूपैयाँ पुग्ने अवस्था थियो।
यस्तो बजारमा लगानीकर्ताको उत्साह बढ्नु स्वाभाविक थियो।
समस्या के थियो भने सेयरको मूल्य कम्पनीहरूको वास्तविक आम्दानीभन्दा तीव्र गतिमा बढिरहेको थियो। बजार आवश्यकताभन्दा बढी महँगो भएको आशंका केही अर्थशास्त्री र लगानीकर्ताले गर्न थालेका थिए।
त्यति बेला अमेरिकामा अन्य चिन्ता पनि थिए।
अमेरिकाको व्यापार घाटा बढिरहेको थियो। अमेरिकी डलर कमजोर हुँदै थियो। ब्याजदर बढ्ने सम्भावनाले लगानीकर्तालाई सताइरहेको थियो।
सेयर बजारको उकालोलाई निरन्तरता दिन लगानीकर्ताको विश्वास चाहिन्थ्यो। तर अर्थतन्त्रबाट आइरहेका संकेतहरूले त्यो विश्वास कमजोर बनाउन थाले।
अक्टोबर १४, बुधबार दुईवटा समाचार आए।
एउटा, अमेरिकाको अगस्ट महिनाको व्यापार घाटा अपेक्षाभन्दा ठूलो देखियो।
अर्को, अमेरिकी संसदको एउटा समितिले कम्पनीहरू खरिद तथा गाभ्ने कारोबारमा पाइने केही कर सुविधा हटाउने प्रस्ताव अघि बढायो।
यी दुवै समाचारले सेयरको मूल्यमा असर पार्न सक्थे।
व्यापार घाटाको समाचारले डलर र ब्याजदरबारे चिन्ता बढायो। करसम्बन्धी प्रस्तावले ठूला कम्पनी खरिद र गाभ्ने कारोबारबाट नाफा हुने अपेक्षामा लगानी गरिरहेका मानिसलाई निराश बनायो।
त्यसपछि बजार घट्न थाल्यो।
अक्टोबर १६, शुक्रबार डाउ जोन्स सूचक एकै दिन ४.६ प्रतिशत तल झर्यो। त्यति बेलाको हिसाबले यो निकै ठूलो गिरावट थियो।
त्यसै दिन विभिन्न फ्युचर्स र अप्सन सम्झौताको म्याद समाप्त हुने भएकाले कारोबारमा थप दबाब परेको थियो।
लगानीकर्ताहरू सप्ताहन्तमा बजार बन्द हुँदा केही राहत महसुस गर्न सक्थे। तर शनिबार तत्कालीन अमेरिकी अर्थमन्त्री जेम्स बेकरले डलरको मूल्य घटाउने सम्भावनाबारे दिएको अभिव्यक्तिले अनिश्चितता थप्यो।
सोमबार बजार खुल्दा के होला? यो प्रश्न धेरै लगानीकर्ताको मनमा थियो।
उनीहरूलाई अझै थाहा थिएन, अर्को कारोबारको दिन इतिहासकै सबभन्दा डरलाग्दो बन्नेवाला थियो।
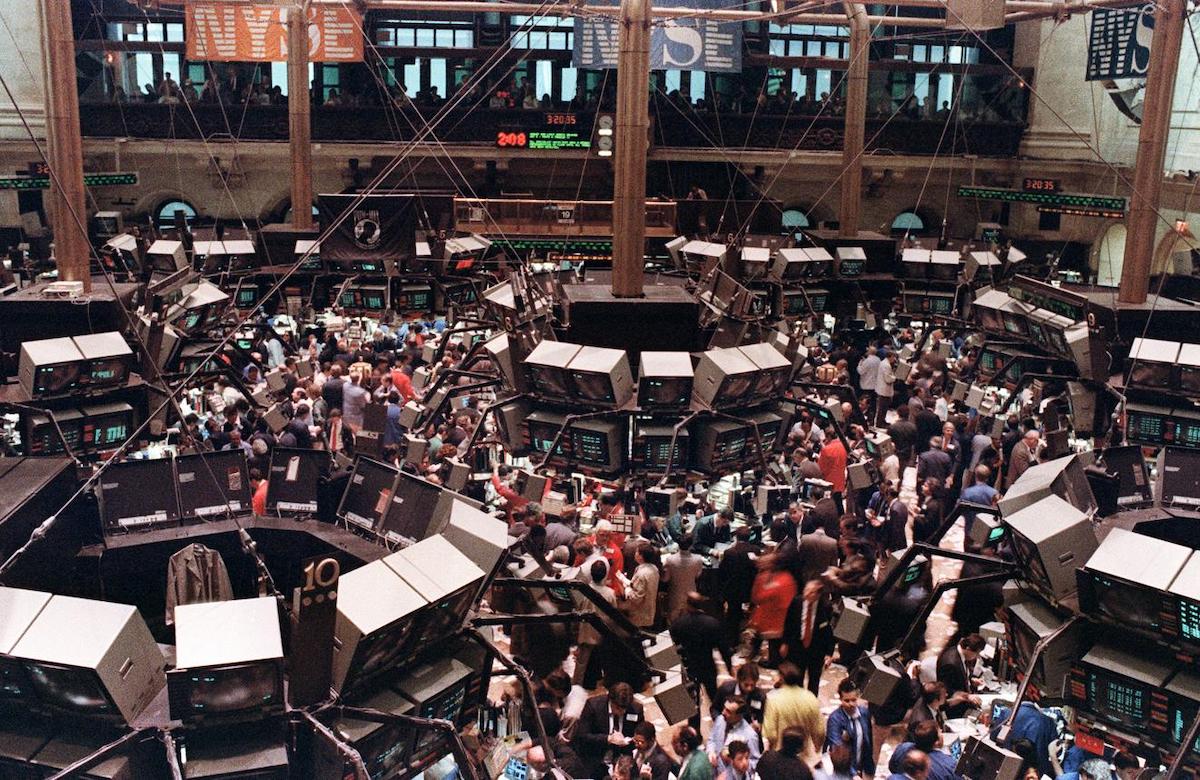
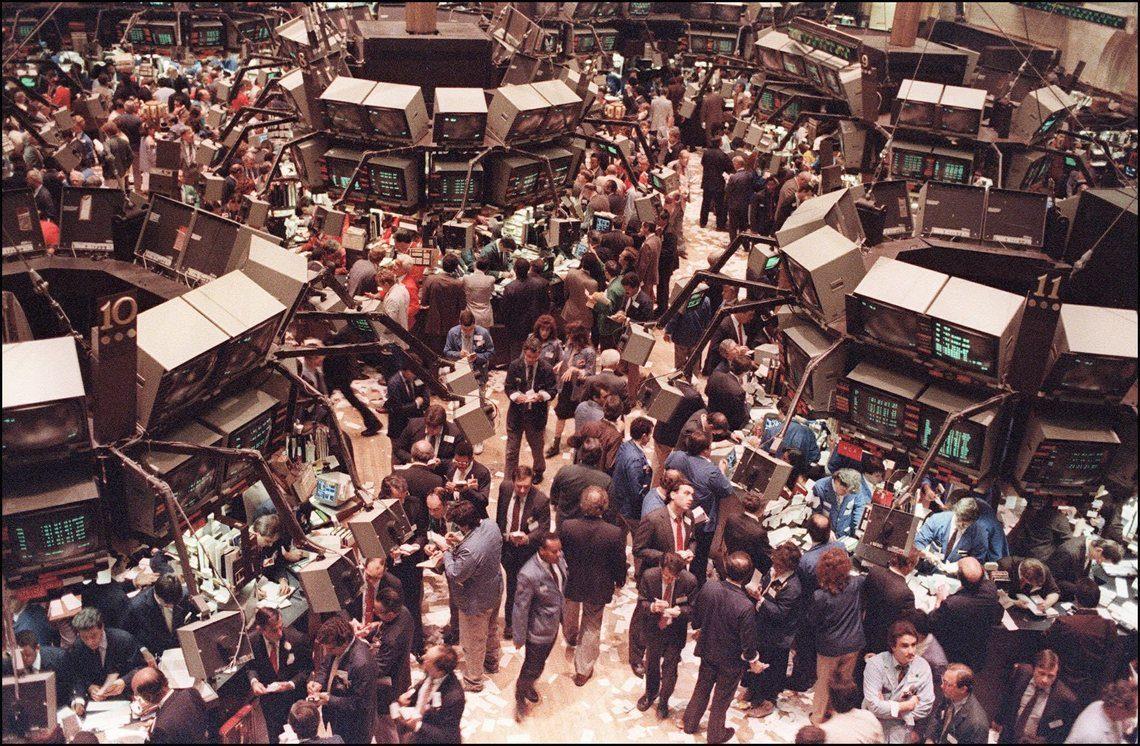 न्युयोर्क स्टक एक्सचेन्जको तत्कालीन कारोबार कक्ष।
बिहान १० बजेसम्म ९५ कम्पनीको कारोबार सुरू हुन सकेन
अक्टोबर १९, सोमबार।
न्युयोर्कमा बिहान साढे ९ बजे कारोबार सुरू भयो।
सुरूमै बेच्ने आदेशको चाप असाधारण थियो।
त्यस बेलाको अमेरिकी सेयर बजार आजको जस्तो पूर्ण रूपमा डिजिटल थिएन। कारोबार स्थलमा उपस्थित व्यापारीहरूले किनबेच मिलाउँथे। टेलिफोन र कम्प्युटरको सहयोगमा आदेशहरू आदानप्रदान हुन्थे।
सेयर किन्ने र बेच्ने आदेशको सन्तुलन मिलाउन नसक्दा कतिपय कम्पनीको कारोबार समयमै खोल्न कठिन भयो।
अमेरिकी सेयर नियामक निकाय सेक्युरिटिज एन्ड एक्सचेन्ज कमिसन (एसइसी) को अनुसन्धानमा एउटा आश्चर्यजनक तथ्य भेटिएको थियो।
बिहान १० बजेसम्म अमेरिकाको एसएन्डपी ५०० सूचकमा समावेश ९५ कम्पनीका सेयरको कारोबार खुलेको थिएन। यी कम्पनीहरूले उक्त सूचकको कुल मूल्यमा करिब ३० प्रतिशत हिस्सा ओगट्थे।
डाउ जोन्समा समावेश ३० कम्पनीमध्ये ११ वटाको कारोबार पनि ढिलो सुरू भएको थियो।
यसले अर्को समस्या सिर्जना गर्यो।
सेयर सूचक पछिल्लो उपलब्ध कारोबार मूल्यका आधारमा गणना गरिन्थ्यो। तर धेरै कम्पनीको नयाँ कारोबार मूल्य उपलब्ध थिएन।
त्यसैले सूचकले देखाइरहेको मूल्य र बजारको वास्तविक अवस्थाबीच अन्तर पर्न थाल्यो।
अर्कातिर फ्युचर्स बजारमा कारोबार समयमै सुरू भएको थियो र त्यहाँ मूल्य तीव्र गतिमा घटिरहेको थियो।
एउटै बजारबारे दुई किसिमका संकेत देखिन थाले।
लगानीकर्ताले कुन मूल्यलाई विश्वास गर्ने?
बिक्री आदेश दिएका मानिसलाई आफ्नो सेयर कतिमा बिक्री भयो भन्ने जानकारी पाउन समेत कठिन हुन थाल्यो।
कारोबारको विवरण उपलब्ध गराउने प्रणालीमा एक घन्टाभन्दा बढी ढिलाइ हुन थालेको थियो।
बजारको अवस्था यति तीव्र गतिमा बदलिरहेको थियो, सूचना प्राप्त गर्दासम्म त्यो पुरानो भइसक्थ्यो।
यसले लगानीकर्ताको अनिश्चितता थप बढायो।
दिउँसो केही समय बजार सम्हालिने संकेत पनि देखिएको थियो। तर त्यो सुधार टिकेन।
त्यही बेला बजारमा अर्को खबर फैलियो।
अमेरिकी धितोपत्र नियामक निकाय एसइसीका अध्यक्ष डेभिड रूडरले अत्यधिक उतारचढाव जारी रहे कारोबार अस्थायी रूपमा रोक्ने विषयमा न्युयोर्क स्टक एक्सचेन्जसँग छलफल गर्न सकिने बताएका थिए।
उनले कारोबार बन्द गर्ने निर्णय सुनाएका थिएनन्। तर त्यस्तो सम्भावनाको समाचारले लगानीकर्ताहरूलाई थप अत्यायो।
बजार बन्द भयो भने सेयर बेचेर बाहिर निस्कन पाइँदैन कि भन्ने चिन्ता फैलियो।
यसले थप बिक्रीलाई प्रोत्साहन गरेको अनुसन्धानहरूले देखाएका छन्। यद्यपि त्यस दिनको सम्पूर्ण गिरावटको कारण रूडरको अभिव्यक्ति थिएन।
दिउँसोको अन्तिम डेढ घन्टामा गिरावट अझ तीव्र भयो।
न्युयोर्क स्टक एक्सचेन्जमा त्यो दिन ६० करोड ४३ लाखभन्दा बढी कित्ता सेयर कारोबार भएको थियो। यो तत्कालीन दैनिक औसतभन्दा करिब तीन गुणा धेरै थियो।
त्यही एउटा दिनको कारोबारले बजारको क्षमता कति कमजोर रहेछ भन्ने देखाइदियो।
बजार जोगाउने भनिएको प्रविधिले कसरी संकट बढायो?
सन् १९८७ को दुर्घटनामा सबभन्दा बढी चर्चामा आएको एउटा शब्द थियो — 'पोर्टफोलियो इन्स्योरेन्स'।
नाम सुन्दा लाग्छ, यो कुनै बिमा योजना हो।
तर वास्तवमा यो बिमा कम्पनीबाट खरिद गरिएको बिमा थिएन।
यो कम्प्युटरमा आधारित एउटा लगानी रणनीति थियो।
यसको उद्देश्य बजार घट्न थालेपछि लगानीकर्ताले बेहोर्नुपर्ने घाटा सीमित गर्नु थियो।
यसलाई एउटा उदाहरणबाट बुझौं।
मानौं, एउटा ठूलो लगानी कोषसँग विभिन्न कम्पनीका सेयर छन्। उसले बजार घट्ने अवस्थामा जोखिम कम गर्न चाहन्छ।
यसका लागि उसले कम्प्युटर मोडल प्रयोग गर्छ।
मोडलले बजारको मूल्य अनुसार कति लगानी सेयरमा राख्ने र कति जोखिम घटाउने भन्ने हिसाब निकाल्छ।
बजार उकालो लाग्दा सेयरमा लगानी बढाउने र बजार घट्दा जोखिम कम गर्न बिक्री गर्ने यो रणनीतिको आधार थियो।
यसका लागि ठूला संस्थागत लगानीकर्ताले सेयरसँग सम्बन्धित फ्युचर्स सम्झौताको व्यापक प्रयोग गर्थे।
सामान्य अवस्थामा यसले कुनै एउटा लगानीकर्ताको जोखिम व्यवस्थापनमा सहयोग गर्न सक्थ्यो।
तर अक्टोबर १९ मा यही रणनीतिले अनपेक्षित समस्या सिर्जना गर्यो।
बजार घटेपछि कम्प्युटर मोडलले जोखिम घटाउन थप बिक्री गर्नुपर्ने संकेत दियो।
ठूला लगानीकर्ताले फ्युचर्स बेच्न थाले।
यसले फ्युचर्सको मूल्य थप घटायो।
फ्युचर्स र वास्तविक सेयर बजारबीचको मूल्य अन्तरबाट नाफा कमाउने व्यापारीहरूले पनि कारोबार गर्न थाले। उनीहरूका केही कारोबारले फ्युचर्स बजारको बिक्री दबाब वास्तविक सेयर बजारसम्म पुर्यायो।
यसरी एउटा बजारको गिरावट अर्को बजारमा फैलियो।
गिरावट बढ्दै गएपछि जोखिम कम गर्ने रणनीतिले फेरि बिक्री गर्नुपर्ने संकेत दिन्थ्यो।
त्यसपछि थप बिक्री हुन्थ्यो।
संकटबाट बच्न बनाइएको रणनीति नै संकट गहिर्याउने एउटा माध्यम बन्यो।
तर यहाँ एउटा महत्त्वपूर्ण तथ्य बुझ्नुपर्छ।
सन् १९८७ को दुर्घटना कम्प्युटरले मात्रै गराएको थिएन।
फेडरल रिजर्भका अनुसन्धानकर्ता मार्क कार्लसनले सन् २००७ मा प्रकाशित अध्ययनमा पोर्टफोलियो इन्स्योरेन्सको भूमिकाबारे विभिन्न नियामक निकायका निष्कर्षहरू एकनास नभएको उल्लेख गरेका छन्।
अमेरिकी राष्ट्रपतिको निर्देशनमा गठित अनुसन्धान आयोगको विवरण अनुसार त्यो दिन फ्युचर्स बजारमा बजार निर्माता बाहेकका सहभागीले गरेको बिक्रीमध्ये करिब ४० प्रतिशत पोर्टफोलियो इन्स्योरेन्स प्रयोग गर्ने संस्थाहरूबाट आएको थियो।
बाँकी ठूलो हिस्सा अन्य लगानीकर्ताको थियो।
अर्थात्, स्वचालित रणनीतिले संकट बढाएको प्रमाण भेटिन्छ, तर पूरै दुर्घटनालाई त्यसैको परिणाम भन्न मिल्दैन।
अर्थतन्त्रप्रतिको अनिश्चितता, संस्थागत लगानीकर्ताको जोखिम घटाउने प्रयास, बजारको कमजोर संरचना र मानवीय त्रास सबै जोडिएका थिए।
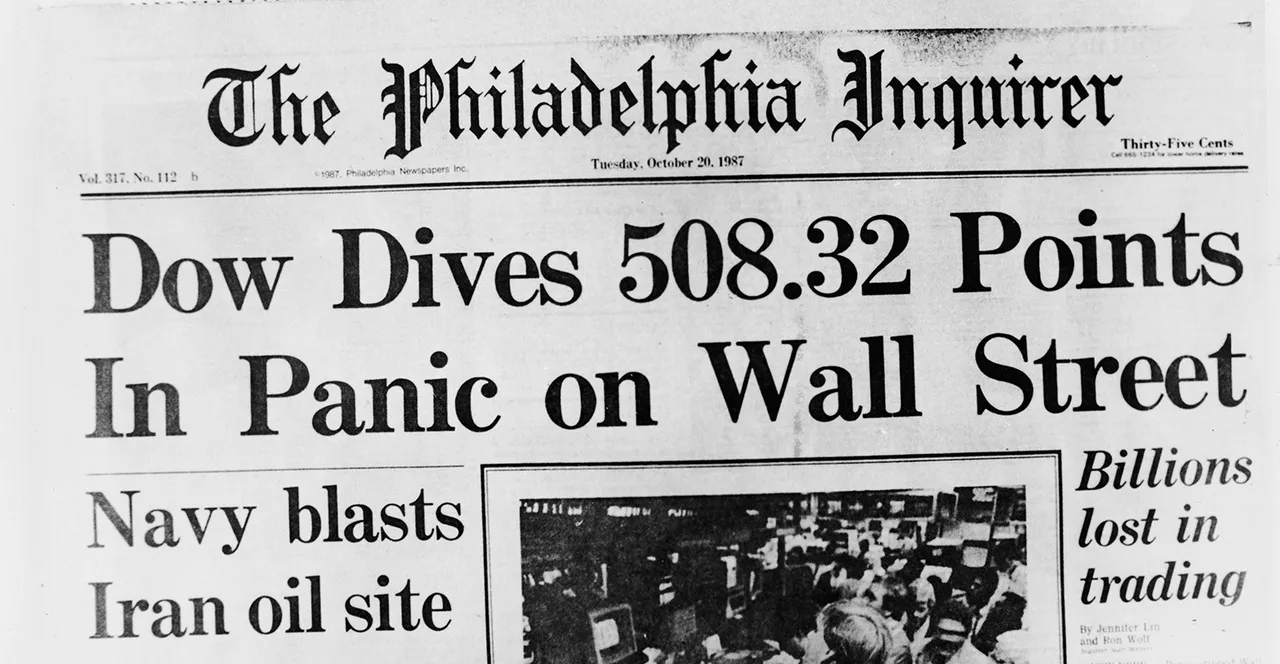
लगानीकर्ता किन आत्तिए? अनुसन्धानले भेटेको रोचक तथ्य
त्यो सोमबारको घटनापछि अमेरिकी अर्थशास्त्री रोबर्ट शिलरले एउटा अध्ययन गरे।
उनले दुर्घटनालगत्तै व्यक्तिगत तथा संस्थागत लगानीकर्ताहरूलाई प्रश्नावली पठाएका थिए।
झन्डै एक हजार प्रतिक्रिया प्राप्त भए।
अनुसन्धानको उद्देश्य थियो — त्यो दिन लगानीकर्ताहरूले किन सेयर बेचे वा किने?
के उनीहरूले अर्थतन्त्रसम्बन्धी कुनै गम्भीर समाचार पाएका थिए?
के कुनै विशेष घटनाले उनीहरूको निर्णय बदलिदिएको थियो?
अध्ययनले एउटा रोचक तथ्य देखायो।
अक्टोबर १९ वा त्यसअघिको सप्ताहन्तमा आएको कुनै एउटा समाचारले लगानीकर्ताको व्यवहारलाई निर्णायक रूपमा व्याख्या गर्न सकेन।
धेरै लगानीकर्ताले दुर्घटनाको कारण अरू लगानीकर्ताको मनोविज्ञानसँग जोडेर हेरेका थिए।
अर्थात्, उनीहरू बजार घट्दै गएको देखेर थप गिरावट आउने अनुमान गरिरहेका थिए।
शिलरले पछि गरेको अर्को विश्लेषणमा पनि बजार मूल्य घट्न थालेपछि लगानीकर्ताहरूले ठूलो दुर्घटना सुरू भइसकेको विश्वास गर्न थालेको व्याख्या गरेका छन्।
यो निष्कर्षले सेयर बजारको एउटा महत्त्वपूर्ण कमजोरी उजागर गर्यो।
बजारमा मानिसहरूले तथ्य र कम्पनीको अवस्थाका आधारमा मात्र निर्णय गर्दैनन्। अरू मानिसले के गरिरहेका छन् भन्ने कुराले पनि उनीहरूको निर्णय प्रभावित हुन्छ।
अरूले बेचिरहेका छन् भने आफूले पनि बेच्नुपर्ने दबाब महसुस हुन सक्छ।
सबैले एकैपटक बेच्ने निर्णय गरेपछि किन्न इच्छुक मानिस कम हुन्छन्।
मूल्य घट्छ।
अनि त्यही घटेको मूल्यले थप डर जन्माउँछ।
१९८७ को दुर्घटना अर्थतन्त्र र प्रविधिको समस्या जति थियो, त्यति नै लगानीकर्ताको सामूहिक व्यवहारको समस्या पनि थियो।
संकट रोक्ने अधिकारीको आफ्नै कार्यालयमा बजार हेर्ने स्क्रिन थिएन
त्यो दिनको अर्को आश्चर्यजनक प्रसंग अमेरिकी धितोपत्र नियामक निकायका अध्यक्ष डेभिड रूडरसँग जोडिएको छ।
उनले सन् २००४ मा एसइसी हिस्टोरिकल सोसाइटीलाई अक्टोबर १९ को आफ्नो अनुभव सुनाएका छन्।
उनका अनुसार त्यति बेला अध्यक्षको कार्यालयमा बजारको मूल्य प्रत्यक्ष हेर्ने कम्प्युटर टर्मिनल नै थिएन।
त्यस्ता टर्मिनल कार्यालयभन्दा एक तल्ला तल, बजार नियमन विभागमा थिए।
त्यसैले दिउँसो उनी आफ्नो कार्यालयबाट तल ओर्लिएर बजारको अवस्था हेर्न गएका थिए।
त्यहाँको स्क्रिनमा डाउ जोन्समा समावेश सबै कम्पनीका सेयर मूल्य रातो देखिएका थिए।
अर्थात् सबै घटिरहेका थिए।
यो प्रसंगले त्यो समयको वित्तीय प्रणाली र सूचना प्रविधिको सीमितता बुझाउँछ।
आज लगानीकर्ताले मोबाइल फोनबाट क्षण क्षणको मूल्य हेर्न सक्छन्। तर ३९ वर्षअघि बजारको नियमन गर्ने उच्च अधिकारीलाई समेत प्रत्यक्ष सूचना प्राप्त गर्न त्यति सहज थिएन।
रूडरले आफ्नो संस्मरणमा अर्को कुरा पनि बताएका छन्।
उनका अनुसार वास्तविक वित्तीय प्रणाली नै गम्भीर संकटमा पर्न सक्ने अवस्था अक्टोबर १९ मा मात्र सीमित थिएन। त्यसको भोलिपल्ट, अक्टोबर २० मा समेत बजार झन्डै धराशायी हुने अवस्था आएको थियो।
किन?
किनभने, एउटा दिन सेयरको मूल्य घट्नु र त्यसको भोलिपल्ट सबै कारोबारको पैसा मिलान गर्नु फरक कुरा हुन्।
सेयर कारोबार गराउने कम्पनी, फ्युचर्स कारोबारका संस्था र तिनलाई ऋण उपलब्ध गराउने बैंकहरू एकअर्कासँग जोडिएका थिए।
बजारमा अर्बौं डलर बराबरको उतारचढाव आएपछि कारोबारका लागि अतिरिक्त रकम जम्मा गर्नुपर्ने दबाब बढेको थियो।
यदि आवश्यक रकम उपलब्ध नभएको भए समस्या एउटा सेयर बजारबाट बैंकिङ तथा भुक्तानी प्रणालीसम्म फैलिन सक्थ्यो।
त्यसैले भोलिपल्टको चुनौती बजारको मूल्य सम्हाल्नु मात्र थिएन, वित्तीय कारोबार नै अवरूद्ध हुन नदिनु पनि थियो।
भोलिपल्ट बिहान केन्द्रीय बैंकले दिएको एउटा सन्देश
अक्टोबर २०, मंगलबार।
अमेरिकी केन्द्रीय बैंक फेडरल रिजर्भका अध्यक्ष एलन ग्रिन्स्प्यानले छोटो वक्तव्य जारी गरे।
त्यसको सार थियो — केन्द्रीय बैंक आफ्नो जिम्मेवारी अनुसार अर्थतन्त्र र वित्तीय प्रणालीलाई सहयोग गर्न आवश्यक तरलता उपलब्ध गराउन तयार छ।
यो सन्देश महत्त्वपूर्ण थियो।
किनभने, बजारमा सेयरको मूल्य मात्रै घटेको थिएन। कारोबार गर्ने संस्थाहरूलाई आवश्यक नगदको अभाव हुन सक्ने आशंका बढेको थियो।
फेडरल रिजर्भले वित्तीय प्रणालीमा तरलता बढाउन कदम चाल्यो।
उसले बैंकहरूलाई समेत सेयर कारोबारसँग सम्बन्धित वित्तीय संस्थाहरूलाई सामान्य प्रक्रिया अनुसार ऋण उपलब्ध गराउन प्रोत्साहित गर्यो।
यसको अर्थ सरकार वा केन्द्रीय बैंकले सबै लगानीकर्ताको घाटा बेहोर्ने घोषणा गरेको होइन।
उद्देश्य वित्तीय कारोबार जारी राख्न आवश्यक रकमको अभाव हुन नदिनु थियो।
फेडरल रिजर्भको ऐतिहासिक अध्ययन अनुसार अक्टोबर १९ पछिको साता न्युयोर्कका १० ठूला बैंकले धितोपत्र कारोबार गर्ने संस्थाहरूलाई दिएको ऋण झन्डै दोब्बर भएको थियो।
यसले वित्तीय संस्थाहरूबीचको भुक्तानी र कारोबार जारी राख्न सहयोग गर्यो।
त्यसपछि बजारमा सुधार देखिन थाल्यो।
दुर्घटनापछिका दुई कारोबार दिनमा डाउ जोन्सले २८८ अंक फिर्ता प्राप्त गर्यो। यो कालो सोमबार गुमाएको अंकको करिब ५७ प्रतिशत थियो।
बजार तत्कालै पहिलेकै अवस्थामा फर्किएको भने थिएन।
तर ठूलो खतरा टर्दै गएको थियो।
सन् १९८७ को दुर्घटनापछि अमेरिका अर्को महामन्दीमा फसेन। ठूलो बैंकिङ संकट पनि आएन।
त्यसको दुई वर्षभन्दा कम अवधिमा अमेरिकी सेयर बजारले दुर्घटनाअघिको उच्चतम स्तर पार गर्यो।
फेडरल रिजर्भको छिटो हस्तक्षेपलाई यो संकट गहिरिन नदिन सहयोग गर्ने प्रमुख कारणमध्ये एक मानिन्छ। यद्यपि अर्थतन्त्र महामन्दीमा नजानुको सम्पूर्ण श्रेय केन्द्रीय बैंकको एउटा निर्णयलाई मात्र दिन मिल्दैन।
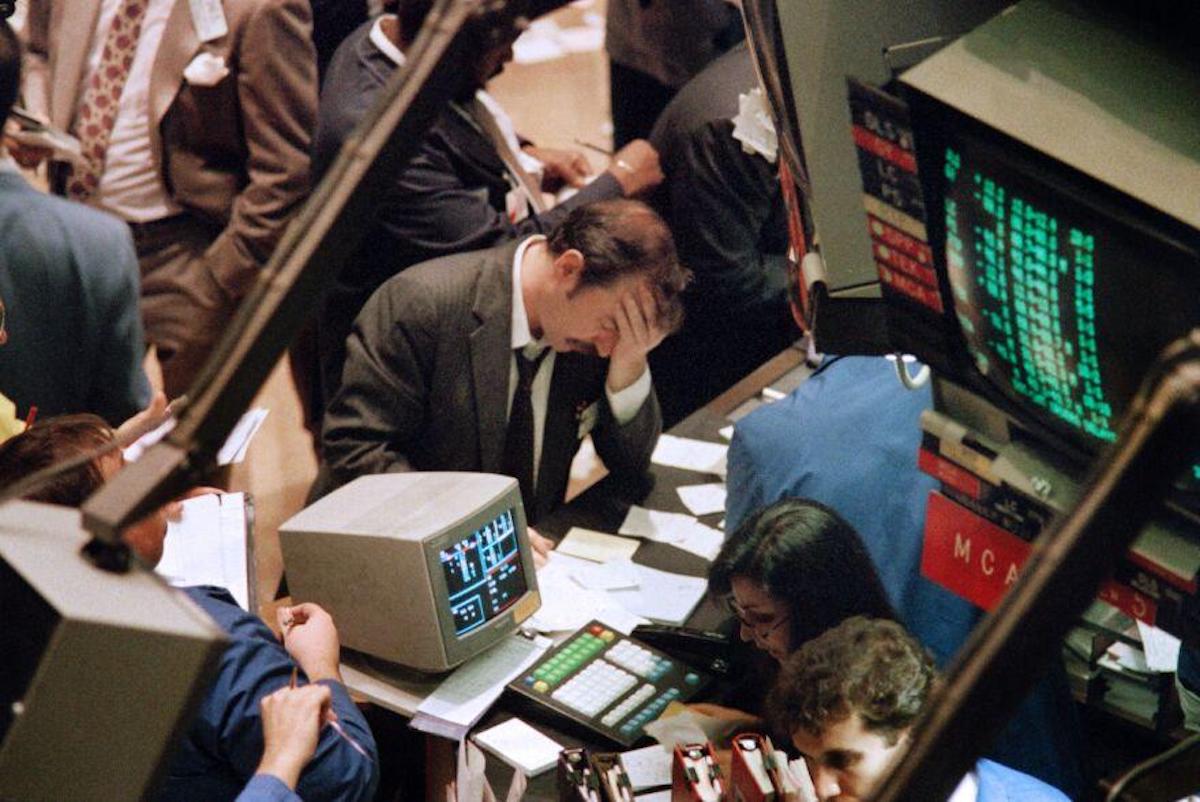 यो नेदरल्यान्ड्सको आम्स्टर्डम सेयर बजारमा अक्टोबर २०, १९८७ मा खिचिएको तस्बिर हो। यसले अमेरिकी बजारको दुर्घटना युरोपसम्म फैलिएको कथा देखाउँछ।
अमेरिकाबाट विश्वभरि फैलिएको संकट
सन् १९८७ को दुर्घटनाको अर्को महत्त्वपूर्ण पक्ष यसको अन्तर्राष्ट्रिय प्रभाव थियो।
न्युयोर्कमा अक्टोबर १९ को कारोबार सुरू हुनुअघि नै एसियाली बजारहरू दबाबमा थिए।
अमेरिकी बजारमा आएको ठूलो गिरावटपछि अन्य देशमा संकट झन् फैलियो।
बेलायत, जापान, हङकङ, अस्ट्रेलिया र युरोपका विभिन्न सेयर बजारमा ठूलो गिरावट आयो।
गोल्डम्यान स्याक्सको ऐतिहासिक विवरण अनुसार अक्टोबर १९ देखि २३ सम्म लन्डनको एफटिएसई १०० सूचक करिब २५ प्रतिशत घटेको थियो।
त्यही अवधिमा जापानको निक्केई सूचक १३.२ प्रतिशत घटेको थियो।
यी गिरावटहरू एउटै सोमबारको कारोबारमा भएका थिएनन्। विभिन्न देशका बजारमा संकट केही दिनसम्म फैलिएको थियो।
यो घटनाले विश्वको वित्तीय प्रणालीबारे एउटा महत्त्वपूर्ण कुरा देखायो।
देशहरूको अर्थतन्त्र अलग अलग भए पनि तिनका वित्तीय बजार एकअर्काबाट पूर्ण रूपमा स्वतन्त्र थिएनन्।
अन्तर्राष्ट्रिय लगानीकर्ता, मुद्रा बजार, ब्याजदर र वित्तीय कारोबारको सम्बन्धका कारण एउटा देशमा सुरू भएको संकट अर्को देशसम्म पुग्न सक्थ्यो।
त्यति बेला आजजस्तो इन्टरनेट, स्मार्टफोन र तत्काल सूचना प्रवाहको सुविधा थिएन।
तैपनि वित्तीय बजारहरू आपसमा यति जोडिइसकेका थिए, एउटा प्रमुख बजारको संकट संसारभरि फैलन सक्थ्यो।
फेडरल रिजर्भले ब्ल्याक मन्डेलाई आधुनिक विश्वव्यापी वित्तीय संकटको प्रारम्भिक उदाहरणका रूपमा व्याख्या गरेको छ।
त्यो दुर्घटनापछि बदलिएको एउटा महत्त्वपूर्ण नियम
सन् १९८७ को घटनाले अमेरिकी वित्तीय नियामकहरूलाई ठूलो प्रश्न खडा गरिदियो।
के बजार तीव्र रूपमा घटिरहँदा कारोबारलाई केही समय रोक्नुपर्छ?
वा, बजारलाई स्वाभाविक रूपमा चल्न दिनुपर्छ?
त्यो दुर्घटनापछि अमेरिकी राष्ट्रपति रोनाल्ड रेगनले निकोलस ब्रेडीको नेतृत्वमा एक अनुसन्धान आयोग गठन गरेका थिए।
आयोग र अन्य नियामक निकायका अध्ययनले बजारको संरचना, कम्प्युटरमा आधारित कारोबार तथा विभिन्न बजारबीचको सम्बन्धमा सुधार आवश्यक देखाए।
त्यसपछि अमेरिकामा 'सर्किट ब्रेकर' प्रणाली लागू गरियो।
यसको सिद्धान्त सरल छ।
यदि बजार असाधारण गतिमा घट्यो भने केही समय कारोबार रोक्ने।
त्यस्तो विरामले लगानीकर्तालाई नयाँ सूचना बुझ्न, अवस्था मूल्यांकन गर्न र निर्णय गर्न समय दिन सक्छ।
अहिले अमेरिकी सेयर बजारमा एसएन्डपी ५०० सूचक अघिल्लो दिनको बन्द मूल्यको तुलनामा ७ प्रतिशत र १३ प्रतिशत घट्दा निश्चित समयका लागि कारोबार रोकिने व्यवस्था छ। २० प्रतिशत गिरावट पुगेपछि त्यस दिनका लागि कारोबार बन्द हुन्छ।
यी सीमा समयसँगै संशोधन गरिएका हुन्।
यसले बजार कहिल्यै नघट्ने सुनिश्चित गर्दैन। तर अनियन्त्रित त्रासबीच लगानीकर्तालाई सोच्ने समय दिन खोज्छ।
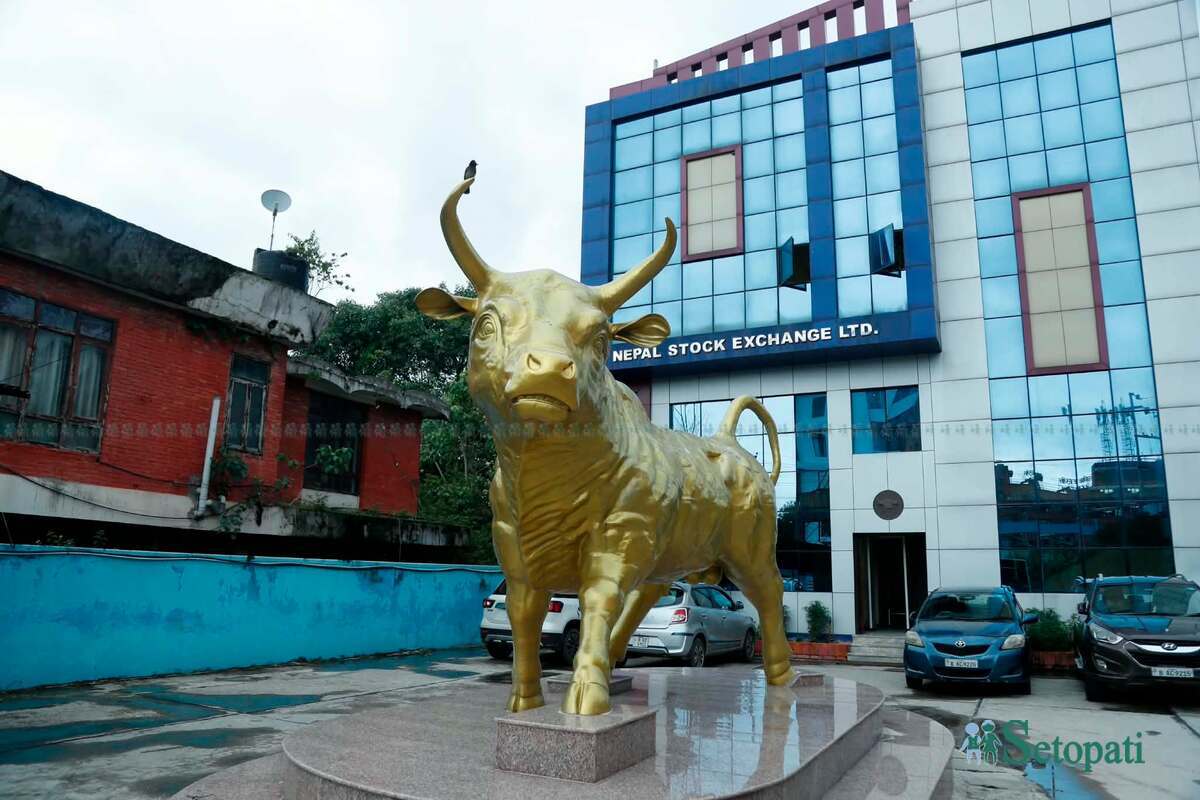
आज नेपालको सेयर बजार नेप्सेमा पनि सर्किट ब्रेकरको व्यवस्था छ। नेपालमा बजार निश्चित सीमासम्म बढ्दा वा घट्दा कारोबार रोक्ने प्रणाली प्रयोग हुन्छ।
अहिलेको व्यवस्था अनुसार कारोबार सुरू भएको दुई घन्टाभित्र नेप्से परिसूचक ५ प्रतिशत घटे वा बढे १५ मिनेटका लागि कारोबार रोकिन्छ।
त्यस्तै, कारोबार अवधिको कुनै पनि समयमा परिसूचक ८ प्रतिशत घटबढ भए त्यस दिनका लागि सम्पूर्ण कारोबार बन्द हुने व्यवस्था गरिएको छ।
यसरी ३९ वर्षअघि संसारलाई हल्लाएको एउटा घटनापछि विकसित भएको जोखिम व्यवस्थापनको सिद्धान्त आज नेपालका लगानीकर्ताका लागि समेत सान्दर्भिक छ।
आखिर 'ब्ल्याक मन्डे' ले हामीलाई के सिकायो?
३९ वर्षअघि अक्टोबर १९ मा अमेरिकी सेयर बजारमा आएको गिरावटको कथा केवल पैसा गुमाएका लगानीकर्ताको कथा होइन।
यो विश्वास गुमेको कथा पनि हो।
बजार उकालो लाग्दा लगानीकर्तालाई विश्वास थियो — सेयरको मूल्य अझै बढ्नेछ।
बजार घट्न थालेपछि त्यही विश्वास उल्टियो।
अब उनीहरूलाई लाग्न थाल्यो — मूल्य अझै घट्नेछ।
जोखिम कम गर्न बनाइएको प्रविधिले समेत उनीहरूलाई थप बिक्री गर्न प्रेरित गर्यो।
समस्या त्यतिमै सीमित रहेन।
बजारको वास्तविक अवस्था बुझ्न आवश्यक सूचना प्राप्त गर्न कठिन भयो। ठूलो परिमाणको कारोबारले प्रणालीलाई थिच्यो। नियमक निकायसँग तत्काल संकट व्यवस्थापन गर्ने पर्याप्त संयन्त्र थिएन।
यी सबै कारण एकैपटक जोडिँदा सामान्य गिरावट ऐतिहासिक दुर्घटनामा परिणत भयो।
त्यो दुर्घटनाले अर्को कुरा पनि देखायो।
सेयर बजारको सूचक र देशको वास्तविक अर्थतन्त्र एउटै कुरा होइनन्।
सेयर बजारमा अत्यन्त ठूलो गिरावट आए पनि त्यसले अनिवार्य रूपमा अर्थतन्त्रलाई महामन्दीमा धकेल्छ भन्ने छैन। तर वित्तीय संस्थाहरूबीचको कारोबार र भुक्तानी प्रणाली अवरूद्ध भए संकट अर्थतन्त्रसम्म फैलन सक्छ।
त्यसैले बजारमा मूल्य कति घट्यो भन्ने जत्तिकै महत्त्वपूर्ण प्रश्न हुन्छ — बजारको प्रणालीले संकट थेग्न सक्छ कि सक्दैन?
अक्टोबर १९, १९८७ मा संसारले यही प्रश्नको कठोर परीक्षा देखेको थियो।
एउटा सोमबार बिहान सुरू भएको कारोबार।
केही घन्टाभित्र असाधारण रूपमा बढेको बिक्रीको चाप।
एकै दिन डाउ जोन्समा २२.६ प्रतिशतको गिरावट।
र, विश्वभरिका सेयर बजारमा फैलिएको त्रास।
आज त्यो घटनाको ३९ वर्ष बितिसक्यो। कम्प्युटर बदलिएका छन्। कारोबारको गति बदलिएको छ। नियमनका नियमहरू बदलिएका छन्।
तर बजार सञ्चालन गर्ने दुईवटा आधारभूत मानवीय भावना बदलिएका छैनन्।
नाफा कमाउने आशा। र, आफूले कमाएको सम्पत्ति गुम्ने डर।
सन् १९८७ को त्यो कालो सोमबारले देखाएको थियो — जब डर धेरै मानिसमा एकैपटक फैलिन्छ, संसारकै शक्तिशाली वित्तीय बजार पनि केही घन्टामै हल्लिन सक्छ।
***