कर्जा विस्तार सुस्तिँदा बैंकिङ क्षेत्रमा नाफा, खराब कर्जा र लगानीयोग्य रकम व्यवस्थापनको दबाब बढ्दै गएको छ।
ब्याजदर एकल अंकमा झरेर कर्जा सस्तो भए पनि अर्थतन्त्रमा कर्जाको माग अपेक्षित रूपमा बढ्न नसक्दा बैंकिङ क्षेत्रले चुनौती सामना गरिरहेको छ।
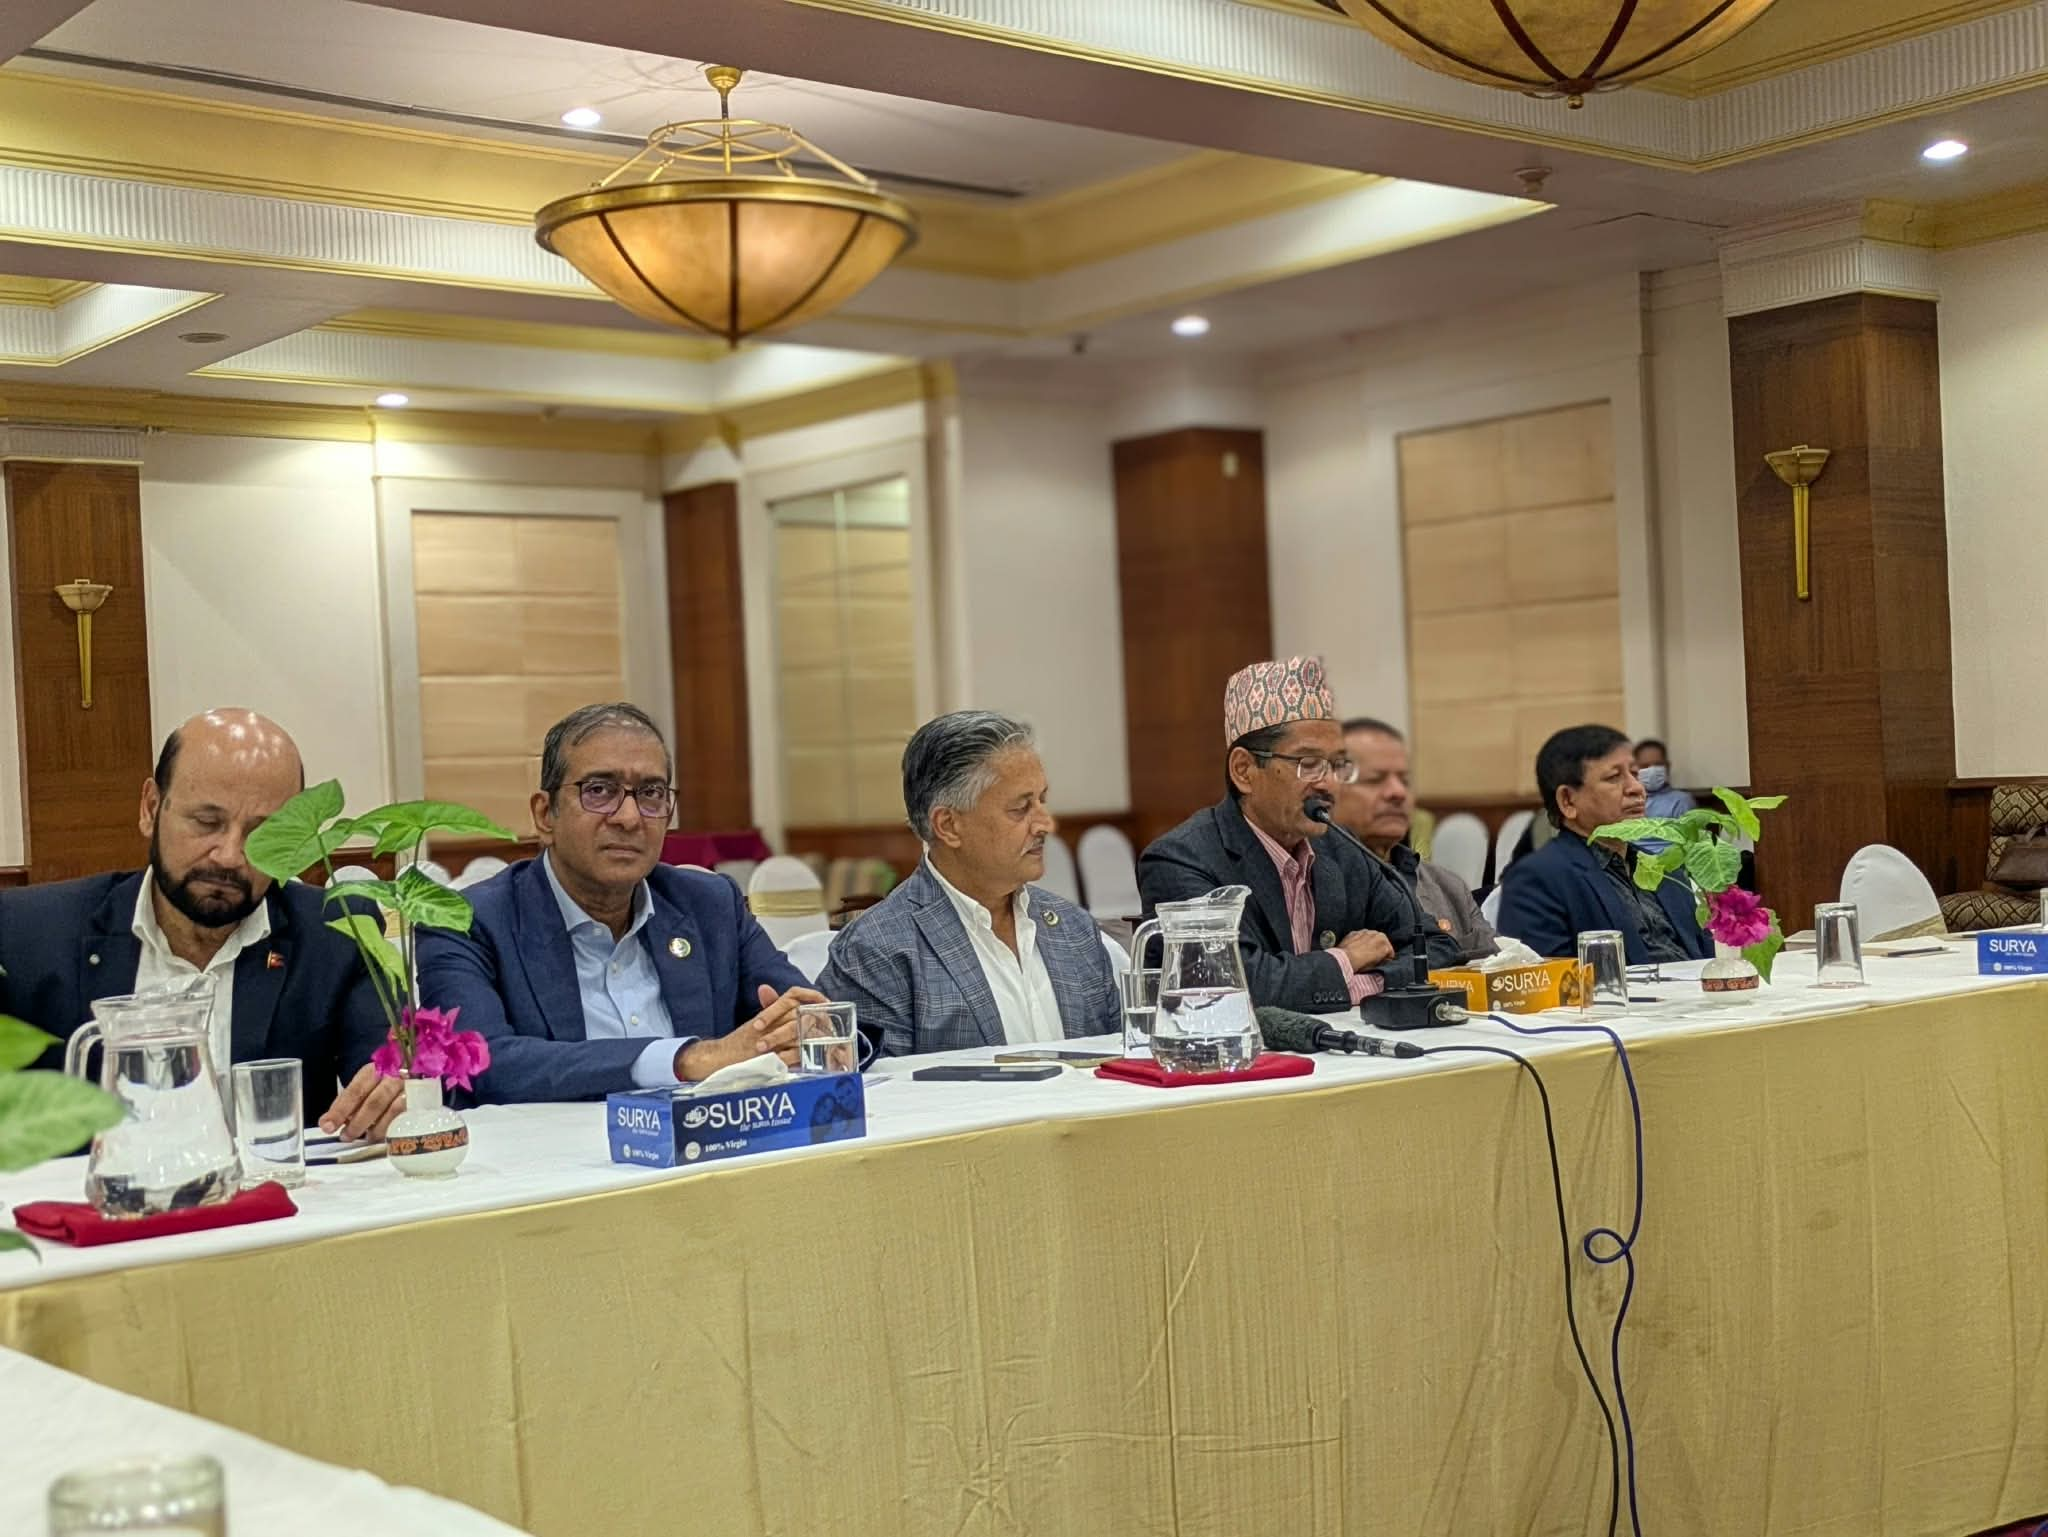
बैंक तथा वित्तीय संस्था परिसंघले आयोजना गरेको कार्यक्रममा बैंकर्सहरूले अहिलेको अवस्थालाई आर्थिक गतिविधिमा आएको शिथिलता, नीतिगत अस्थिरता, आर्थिक झट्का तथा बढ्दो वैदेशिक पलायनसँग जोडेर व्याख्या गरेका छन्।
परिसंघका कार्यकारी अध्यक्ष राजेश उपाध्यायले नीतिगत व्यवस्था र आर्थिक माग घटेका कारण अहिले आर्थिक शिथिलता आएको बताए।
नीतिगत अस्थिरता पनि यसको एउटा कारण रहेको उनको भनाइ छ। उनले बैंकिङ क्षेत्रको प्रतिफल अन्य क्षेत्रको तुलनामा कम रहेको समेत बताए।
एनएमबी बैंकका अध्यक्ष मनोज कुमार गोयलले बैंकिङ क्षेत्र अहिले केही अप्ठ्यारो परिस्थितिमा पुगे पनि तंग्रिन नसक्ने अवस्थामा भने नरहेको बताए।
अर्थतन्त्रमा सुधार हुँदै गए बैंकिङ क्षेत्र पनि क्रमशः सुधार हुन सक्ने उनको भनाइ छ।
'अलि अप्ठ्यारो परिस्थितिमा पुगेको देखिन्छ। तर तंग्रिन नसक्ने अवस्था होइन। अर्थतन्त्रमा अलिकति सुधार हुँदै गए बैंकिङ क्षेत्र पनि तंग्रिन सक्छ,' उनले भने।
गोयलका अनुसार कर्जा जानुपर्ने क्षेत्रमा पर्याप्त रूपमा कर्जा जान नसक्नु, आर्थिक झट्का र बढ्दो वैदेशिक पलायनले बैंकिङ क्षेत्रमा समस्या थपिएको हो।
यद्यपि बैंकहरू कुनै एउटा क्षेत्रमा मात्रै अत्यधिक केन्द्रित नभएकाले अहिले नै डराउनुपर्ने अवस्था नरहेको उनले बताए।
बैंकिङ प्रणालीमा अहिले पर्याप्त लगानीयोग्य रकम रहे पनि त्यसअनुसार कर्जाको माग बढ्न सकेको छैन।
विगतमा २० प्रतिशतभन्दा माथि रहेको कर्जा वृद्धिदर अहिले निकै सुस्त भएको छ।
अर्कोतर्फ, निक्षेपको विस्तार कर्जाको तुलनामा बलियो रहेकाले बैंकिङ प्रणालीमा तरलता बढेको छ।
कर्जाको ब्याजदरसमेत करिब ६ प्रतिशतको आसपाससम्म झरेको अवस्थामा पनि माग बढ्न नसक्नु बैंकिङ क्षेत्रका लागि मुख्य चुनौती बनेको छ।
निक्षेपमा बैंकहरूले ब्याज खर्च गरिरहनुपर्ने तर त्यसअनुसार कर्जा विस्तार हुन नसक्दा आम्दानीमा दबाब पर्न सक्ने अवस्था देखिएको छ।
बैंकिङ क्षेत्रको अर्को चुनौती खराब कर्जा हो।
पछिल्लो विश्लेषणअनुसार बैंकिङ क्षेत्रको निष्क्रिय कर्जा अनुपात ५.६६ प्रतिशत पुगेको छ।
बैंकहरूले सकारेको गैर बैंकिङ सम्पत्ति जोड्दा यस्तो अनुपात करिब ६.८२ प्रतिशतसम्म पुग्ने देखाइएको छ।
खराब कर्जा बढ्दा कर्जा असुलीमा दबाब पर्नुका साथै बैंकहरूको नाफामा समेत असर पर्न सक्छ।
गोयलले हालै रसुवामा आएको बाढीपहिरोको उदाहरण दिँदै बैंकमा राखिएको निक्षेप सुरक्षित रहे पनि बैंकबाट ऋण लिएर व्यवसाय वा परियोजनामा लगानी गरेका ऋणीले क्षति व्यहोर्नुपरेको बताए।
त्यसैले बैंकलाई केवल निक्षेपकर्ताको संस्थाका रूपमा मात्र हेर्न नहुने उनको भनाइ छ।
सरकारी स्वामित्वमा जाने आयोजना तथा पूर्वाधार क्षेत्रमा बैंकहरूले गरेको लगानीको अवस्थाबारे पनि स्पष्टता आवश्यक रहेको उनले बताए।
त्यस्ता आयोजनामा बैंकको लगानीसम्बन्धी आगामी व्यवस्था स्पष्ट हुनुपर्ने उनको भनाइ छ।
यसैबीच, परिसंघका कार्यकारी अध्यक्ष उपाध्यायले रसुवा बाढीपहिरोबाट प्रभावित ऋणीलाई सहुलियत दिन पहल गरिने बताए।
यसका लागि नेपाल राष्ट्र बैंकबाट समेत आवश्यक सहजीकरण खोजिएको उनले जानकारी दिए।
परिसंघले प्रभावितका लागि आर्थिक सहयोग गरिसकेको र आवश्यक परे थप सहयोग गर्ने पनि उनले बताए।
समग्रमा, ब्याजदर घटेर कर्जा सस्तो भए पनि त्यसले मात्र बैंकिङ क्षेत्रको समस्या समाधान हुने अवस्था छैन।
कर्जाको माग बढ्नु, उत्पादनशील क्षेत्रमा लगानी विस्तार हुनु, खराब कर्जा नियन्त्रण हुनु र कर्जा असुलीमा सुधार आउनु बैंकिङ क्षेत्रको सुधारका लागि महत्वपूर्ण हुने देखिन्छ।